Hogyan jelezhetők előre a tőzsdei hozamok? Kisbefektetők és elemzők 70 évnyi előrejelzése
A tőzsdei elemzők rendszeresen közölnek előrejelzéseket arról, hogy milyen árfolyamokra számítanak a következő hónapokban vagy években. A befektetők ezek alapján dönthetnek részvények vásárlásáról, eladásáról, vagy akár a teljes részvénypiaci kitettségük módosításáról. De mennyire megbízhatók ezek az előrejelzések? Valóban jobban látják a piac jövőjét a szakértők, mint a kisbefektetők?
Korábbi cikkünkben részletesen foglalkoztunk az elemzői célárak és részvényajánlások megbízhatóságával. Több tudományos vizsgálat eredménye alapján is látható, hogy az elemzői ajánlások követése számos problémát vet fel. Az elemzők gyakran túlbecsülik a vállalatok jövőbeli nyereségnövekedését, az árfolyamcélokat a piaci mozgások után módosítják, és az ajánlások sok esetben nem állnak pozitív kapcsolatban a részvények későbbi többlethozamával.
Másik írásunkban a tőzsdei hozamok hosszú távú előrejelezhetőségét vizsgáló 26 tudományos módszert tekintettük át. Ezek a módszerek többnyire pénzügyi, értékeltségi és makrogazdasági mutatók segítségével próbálnak következtetni a részvénypiac következő 10-20 évének teljesítményére. Az eredmények alapján bizonyos mutatók rendelkeznek előrejelző képességgel, de a jövőbeli hozamok becslése jelentős bizonytalansággal jár.
Felmerül azonban egy további kérdés. Mi történik, ha a pénzügyi mutatók helyett magukat a befektetőket és az elemzőket kérdezzük meg a várható hozamokról? Vajon a szakértők előrejelzései több információt tartalmaznak, mint a kisbefektetők várakozásai? És kimutatható-e olyan kapcsolat, amely alapján ezekből a véleményekből következtetni lehet a részvénypiac későbbi teljesítményére?Ezeket a kérdéseket járjuk körbe cikkünkben.
Kilenc előrejelzési módszer, közel 70 év tőzsdei adatai
Az alábbiakban a kutatásban felhasznált kilenc hozamvárakozási adatsort mutatjuk be. Ezek többsége kérdőíves felmérésekből (survey-kből) származik, amelyekben kisbefektetőket, intézményi befektetőket és pénzügyi szakembereket kérdeztek meg a jövőbeli tőzsdei hozamokról. A Value Line és az IBES esetében viszont a kutatók az elemzői árfolyamcélokból és pénzügyi előrejelzésekből számították ki a várható hozamokat.
A leghosszabb adatsor az amerikai Value Line elemzővállalattól származott, és az 1956-2024 közötti időszakot fedte le. A Value Line adatbázisa az időszak jelentős részében évente mintegy 1500 vállalatot tartalmazott, amelyek az amerikai részvénypiac kapitalizációjának több mint 80%-át képviselték.
A vizsgálatban az alábbi kilenc előrejelzési adatsor szerepelt:
- Value Line (VL): Egy 1931-ben alapított amerikai részvényelemző vállalat, amely rendszeresen készít előrejelzéseket a tőzsdei társaságok jövőbeli nyereségéről, osztalékáról és részvényárfolyamáról. A kutatók a 3-5 éves árfolyamcélokból és eredmény-előrejelzésekből számították ki az évesített várható hozamot. Az adatok 1956-2024 között álltak rendelkezésre.
- IBES: Az Institutional Brokers' Estimate System adatbázisa, amely brókercégek és részvényelemzők előrejelzéseit gyűjti össze. A kutatók az elemzői célárakból és osztalékvárakozásokból számították ki a következő egy év várható hozamát. Az adatsor 2003-2024 közötti megfigyeléseket tartalmazott.
- Shiller-Inst: Robert Shiller befektetői bizalmi felmérésének intézményi befektetőkre vonatkozó része. A felmérésben professzionális befektetők részvénypiaci várakozásait kérdezik meg. A vizsgálatban felhasznált adatok az 1990-es évektől álltak rendelkezésre.
- Livingston: Az egyik legrégebbi amerikai gazdasági előrejelzési felmérés, amelyben közgazdászok, banki szakemberek, kutatók és más professzionális előrejelzők vesznek részt. A kutatók az S&P 500 index következő egyéves várható hozamát vizsgálták. Ez az adatsor 1953-tól állt rendelkezésre.
- Shiller-Indv: Robert Shiller felmérésének egyéni befektetőkre vonatkozó része. Azt méri, hogy a magánbefektetők milyen részvénypiaci hozamokra számítanak. A vizsgálatban az 1999-től elérhető adatokat használták.
- SPF: A Survey of Professional Forecasters professzionális gazdasági előrejelzők várakozásait gyűjti össze. A tanulmányban az S&P 500 index következő tíz évére becsült éves átlagos hozam szerepelt. Az adatok 1992-től álltak rendelkezésre.
- Graham-Harvey, 10 éves: A Graham és Harvey nevéhez kapcsolódó felmérés vállalati pénzügyi vezetők, azaz CFO-k részvénypiaci várakozásait vizsgálja. Ebben az adatsorban a következő tíz évre várt éves átlagos hozamokat használták fel, 2002-től.
- NX: Nagel és Xu (2022) által összeállított hozamvárakozási adatsor, amely több lakossági felmérés, például a UBS/Gallup és a Vanguard kutatásainak eredményeit egyesíti. Elsősorban azt mutatja meg, hogy az egyéni befektetők milyen hozamokat várnak a következő egy évben. A vizsgálatban az 1988-2023 közötti időszak szerepelt.
- Graham-Harvey, 1 éves: Ugyanannak a vállalati pénzügyi vezetők körében végzett felmérésnek az egyéves hozamvárakozásokat tartalmazó adatsora, 2002-2024 között.
Fontos különbség, hogy a Value Line és az IBES esetében a várható hozamot a közzétett vállalati előrejelzésekből számították ki, a többi adatsor közvetlen felméréseken alapul. A Graham-Harvey felmérés résztvevői pedig vállalati pénzügyi vezetők, így őket nem indokolt a hagyományos kisbefektetők közé sorolni.
Kisbefektetők és szakértők - Ki jelezte előre pontosabban a tőzsdei hozamokat?
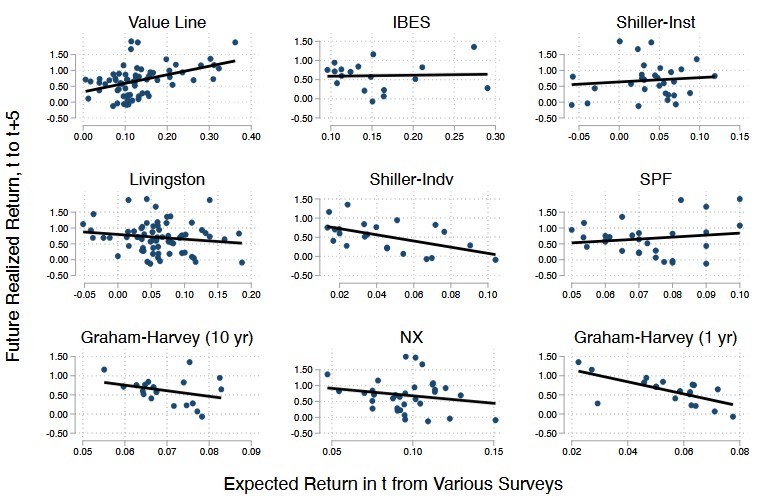
A kutatás egyik legérdekesebb része azt vizsgálta, hogy az előrejelzések milyen kapcsolatban álltak a következő öt év tényleges részvénypiaci hozamával. Az alábbi ábrán kilenc grafikon látható, amelyek mindegyike egy-egy előrejelzési adatsor eredményeit mutatja.
forrás:Thesmar és Verner (2026)
A grafikonok vízszintes tengelyén az adott időpontban várt éves részvénypiaci hozam szerepel, míg a függőleges tengelyen a következő öt év tényleges, kumulált hozama látható. Az egyes pontok különböző megfigyelési éveket jelölnek, a fekete egyenes pedig az előrejelzett és a tényleges hozamok közötti becsült kapcsolatot mutatja. Ha az egyenes emelkedő, akkor a magasabb hozamvárakozásokat jellemzően magasabb későbbi hozamok követték. Ha viszont csökkenő, akkor az optimistább várakozások alacsonyabb későbbi hozamokkal jártak együtt.
Az első szembetűnő eredmény, hogy a kilenc előrejelzési adatsorból egyedül a Value Line elemzői várakozásai mutattak statisztikailag szignifikáns pozitív kapcsolatot a következő öt év tényleges részvénypiaci hozamával. A bal felső grafikonon jól látható az emelkedő összefüggés. Amikor a Value Line elemzői magasabb éves hozamot vártak, a részvénypiac a következő öt évben jellemzően magasabb hozamot ért el. Az összefüggés statisztikailag szignifikáns volt (p = 0,006), a regresszió magyarázóereje pedig 19,4%-ot tett ki.
Az eredmény azért figyelemre méltó, mert a többi professzionális előrejelzési adatsor esetében ilyen megbízható pozitív kapcsolatot nem sikerült kimutatni. Az IBES, a Livingston, az SPF és a Shiller intézményi befektetői felmérése sem mutatott statisztikailag szignifikáns pozitív összefüggést az ötéves hozamokkal.
A kisbefektetők várakozásainál még érdekesebb eredmények születtek. A Shiller-Indv grafikonon határozottan csökkenő kapcsolat figyelhető meg. Azokban az időszakokban, amikor az egyéni befektetők magasabb jövőbeli hozamra számítottak, a következő öt év tényleges részvénypiaci hozama jellemzően alacsonyabb volt. Ez a negatív kapcsolat statisztikailag is szignifikánsnak bizonyult (p = 0,002).
A Nagel-Xu, azaz NX adatsornál szintén negatív irányú kapcsolat látható, de az összefüggés statisztikailag nem szignifikáns (p = 0,486). Emiatt ebből az adatsorból nem lehet megalapozottan arra következtetni, hogy a kisbefektetők optimizmusa önmagában előre jelezte volna az alacsonyabb hozamokat.
Érdemes megfigyelni a Graham-Harvey egyéves várakozásait is. A vállalati pénzügyi vezetők előrejelzései szintén szignifikáns negatív kapcsolatban álltak a későbbi ötéves hozamokkal (p = 0,004). Ez azt mutatja, hogy a múltbeli piaci teljesítményből kiinduló optimizmus a pénzügyi szakemberek egyes csoportjainál is megjelenhet.
Az eredmények összességében arra utalnak, hogy a befektetők véleménye önmagában kevés információt adhat a jövőbeli hozamokról. Sőt, egyes felmérésekben éppen a magasabb hozamvárakozások jártak együtt a későbbi alacsonyabb hozamokkal. A Value Line elemzőinek előrejelzései azonban kivételt jelentettek a vizsgált adatsorok között.
Miért gondolkodnak másként a kisbefektetők és a részvényelemzők?
A kutatók azt is megvizsgálták, hogy milyen tényezők befolyásolják a befektetők jövőbeli hozamvárakozásait. Az eredmények alapján a kisbefektetők hajlamosak a múltbeli árfolyammozgásokat kivetíteni a jövőre. Ha a részvénypiac jelentős emelkedést mutatott, optimistábbá válnak, és magasabb jövőbeli hozamra számítanak. Nagyobb visszaesések után viszont csökkennek a várakozásaik.
A viselkedési pénzügyekben ezt a jelenséget hozamextrapolációnak nevezik. A befektetők a közelmúlt tapasztalataiból indulnak ki, és feltételezik, hogy a korábbi árfolyamtrend a jövőben is folytatódhat. A probléma ezzel az, hogy a magas múltbeli hozam gyakran együtt jár a részvények értékeltségének emelkedésével. Ha a vállalatok részvényárfolyama gyorsabban növekszik, mint a nyereségük, akkor egyre magasabb árat kell fizetni ugyanazért a vállalati profitért. Ez hosszabb időtávon alacsonyabb várható hozamot eredményezhet.
A Value Line elemzőinél ezzel szemben fordított viselkedés volt megfigyelhető. A nagyobb múltbeli árfolyam-emelkedéseket alacsonyabb, a visszaeséseket pedig magasabb hozamvárakozások követték. Az elemzők figyelembe vették, hogy a részvények értékeltsége hosszabb távon visszatérhet a korábbi, megszokott szintek felé. Ebben fontos szerepet játszott a Value Line elemzési módszere is. A társaság a jövőbeli vállalati eredmények mellett a részvények várható P/E mutatójával, vagyis az árfolyam és az egy részvényre jutó nyereség hányadosával is számolt. Ha egy részvény aktuális értékeltsége magas volt, az elemzők rendszerint alacsonyabb jövőbeli P/E mutatót feltételeztek. Alacsony értékeltség esetén viszont a későbbi felértékelődés lehetősége növelte a becsült hozamot.
Ez összhangban áll azzal a pénzügyi összefüggéssel, hogy a részvények alacsonyabb értékeltsége hosszabb időtávon általában magasabb várható hozammal jár együtt. A kutatásban a Value Line hozamvárakozásai szoros kapcsolatban álltak a Shiller-féle CAPE mutató inverzével is. A kapcsolatot vizsgáló regresszió magyarázóereje közel 65% volt.
Mindez arra utal, hogy a Value Line elemzői a múltbeli árfolyammozgások követése helyett nagyobb súlyt helyeztek az értékeltségre és a hosszabb távon várható hozamokra. Ez segíthet megérteni, miért tértek el az előrejelzéseik a kisbefektetők várakozásaitól.
Mennyire pontosan jelezte előre a Value Line a következő 1-6 év hozamát?
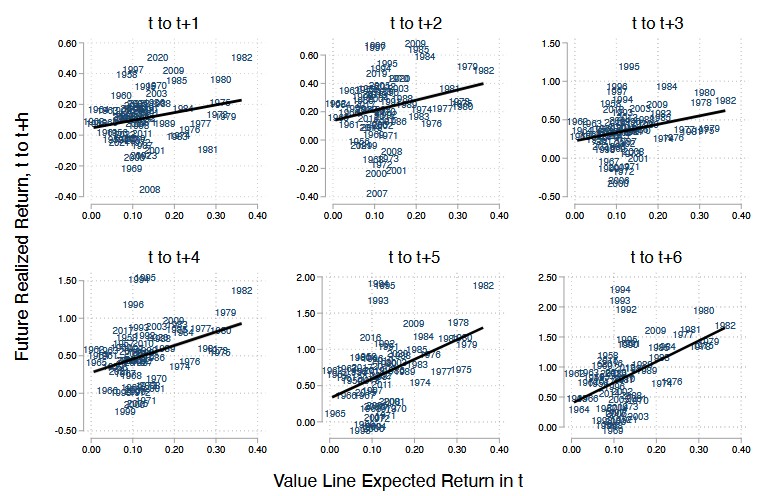
Az előző ábrán azt láthattuk, hogy a kilenc vizsgált előrejelzési adatsorból a Value Line várakozásai mutatták a legerősebb, statisztikailag szignifikáns pozitív kapcsolatot az ötéves részvénypiaci hozamokkal. A kutatók ezért azt is megvizsgálták, hogy ez az összefüggés hogyan változik különböző előrejelzési időtávokon. Az alábbi ábra a Value Line elemzőinek évesített hozamvárakozásait hasonlítja össze a következő 1, 2, 3, 4, 5 és 6 év tényleges, kumulált nominális részvénypiaci hozamával.
forrás:Thesmar és Verner (2026)
A hat grafikonon minden pont egy megfigyelési évet jelöl. A vízszintes tengelyen a Value Line által várt éves hozam, a függőleges tengelyen pedig a ténylegesen megvalósult kumulált hozam szerepel. Az emelkedő fekete egyenes azt jelzi, hogy a magasabb előrejelzett hozamokhoz jellemzően magasabb későbbi hozamok társultak.
Az eredmények alapján a Value Line várakozásai valamennyi vizsgált időtávon pozitív kapcsolatban álltak a tényleges hozamokkal. Ugyanakkor az előrejelzések magyarázóereje jelentősen változott az időtáv függvényében.
Egyéves időtávon a regresszió magyarázóereje mindössze 5,7% volt, ami azt mutatja, hogy a várakozások csak kis részét magyarázták a következő egy év hozamingadozásának. Négyéves időtávon a magyarázóerő már 13,9%-ra, ötéves időtávon 19,4%-ra, hatéves időtávon pedig 24,3%-ra emelkedett.
A pozitív kapcsolat valamennyi időtávon statisztikailag szignifikáns volt, az egyéves horizonton azonban csak az 5%-os szignifikanciaszint közelében (p = 0,047). Az ötéves horizonton p = 0,006, a hatévesen p = 0,002 értéket kaptak a kutatók.
Az eredmények tehát arra utalnak, hogy a Value Line előrejelzései hosszabb időtávon több információt tartalmaztak a későbbi részvénypiaci hozamokról. Ez egybevág azzal, hogy a részvények értékeltségének változása és a hosszabb távú hozamok között erősebb kapcsolat figyelhető meg, mint rövid távon.
Ugyanakkor az ábrán az is látható, hogy az egyes megfigyelési pontok jelentősen szóródnak az illesztett egyenes körül. Még a hatéves horizonton is a tényleges hozamok változékonyságának több mint háromnegyede maradt megmagyarázatlan. A statisztikailag szignifikáns előrejelző képesség tehát nem jelenti azt, hogy a jövőbeli hozamokat pontosan meg lehet határozni.
A kutatásban a Value Line által becsült éves nominális hozam átlagosan 13% volt, miközben a vizsgált részvényminta tényleges éves átlaghozama körülbelül 11%-ot tett ki. Az elemzők várakozásai tehát átlagosan optimistábbak voltak a megvalósult hozamoknál. A Value Line eredményeinek jelentősége elsősorban abban áll, hogy a várakozásaik időbeli változása információt hordozott a későbbi hozamok alakulásáról.
Valóban többet tudtak a Value Line elemzői?
Az eredmények értelmezésekor egy további kérdést is érdemes megvizsgálni. Vajon a Value Line elemzői olyan információkat is felhasználtak, amelyek az egyszerű részvénypiaci értékeltségi mutatókban nem jelentek meg? A kutatók ennek ellenőrzésére a Value Line várakozásainak előrejelző képességét a Shiller-féle CAPE mutatóval is összehasonlították. A CAPE a részvénypiaci értékeltséget méri, és korábbi vizsgálatok alapján kapcsolatban áll a hosszabb távú várható hozamokkal.
Az ötéves nominális hozamok esetében a Value Line előrejelzései 19,4%-os magyarázóerőt mutattak, míg a CAPE inverzére épülő modell 22,8%-os magyarázóerőt ért el. Amikor pedig a két változót egyszerre szerepeltették a regresszióban, a Value Line előrejelzéseinek önálló hatása már nem bizonyult statisztikailag szignifikánsnak.
Ez arra utal, hogy a Value Line előrejelző képességének jelentős része a részvénypiac értékeltségével magyarázható. Az elemzői várakozások tehát önmagukban informatívak voltak, de a kutatás nem igazolta, hogy a CAPE mutatón túl is megbízható többletinformációt tartalmaztak volna.
Az is lényeges, hogy az eddig bemutatott eredmények nominális hozamokra vonatkoztak, vagyis a kockázatmentes kamat levonása nélkül értelmezett részvénypiaci teljesítményre. Amikor a kutatók a kockázatmentes hozam feletti többlethozamokat vizsgálták, az előrejelző képesség gyengébbnek bizonyult. Az ötéves horizonton az összefüggés csak 10%-os szinten volt szignifikáns, a magyarázóerő pedig 7,2%-ra csökkent.
Végül azt is figyelembe kell venni, hogy a bemutatott regressziók történelmi mintán belüli összefüggéseket mérnek. A tanulmány nem igazolja, hogy a Value Line várakozásai alapján kialakított, valós időben alkalmazott befektetési stratégia a jövőben is megbízható többlethozamot érne el.
Összegzés
A közel 70 év adatait feldolgozó kutatás egyik legfontosabb eredménye, hogy jelentős eltérések mutatkoztak a befektetők és elemzők hozamvárakozásai között. A kisbefektetők egy része hajlamos volt a múltbeli árfolyammozgásokból kiindulni, így erős emelkedések után magasabb, visszaesések után alacsonyabb hozamot várt. Ez a viselkedés könnyen oda vezethet, hogy a befektetők éppen a magas értékeltségű piacokon válnak optimistává.
A vizsgált professzionális előrejelzések többsége sem bizonyult megbízható pozitív előrejelzőnek. A kilenc adatsor közül egyedül a Value Line mutatott statisztikailag szignifikáns pozitív kapcsolatot a következő öt év tényleges részvénypiaci hozamával. Ez azonban nem igazolja általánosságban, hogy a professzionális elemzők jobban jeleznék előre a piacot a kisbefektetőknél.
A Value Line eredményei arra is rámutatnak, hogy az előrejelzés módszere legalább olyan fontos lehet, mint az előrejelző személye. Az értékeltséget, a vállalati nyereséget és a hosszabb távon várható P/E mutatókat figyelembe vevő elemzések más következtetésre vezethetnek, mint a közelmúlt árfolyammozgásaira épülő befektetői várakozások.
Az eredmények ugyanakkor nem teszik szükségtelenné az óvatosságot. A Value Line előrejelzéseinek jelentős része az egyszerű CAPE mutatóval is magyarázható, és még a leghosszabb vizsgált időtávon is jelentős bizonytalanság maradt a tényleges hozamok alakulásában.
A befektetők számára ezért az egyik legfontosabb kérdés az, hogy a jövőbeli hozamokra vonatkozó várakozások milyen információkra épülnek. A részvénypiac korábbi emelkedése önmagában nem indokolja a magasabb jövőbeli hozamvárakozást. Az aktuális értékeltség, a vállalatok várható nyeresége és a hosszabb távú hozamösszefüggések figyelembevétele megalapozottabb becslésekhez vezethet, még akkor is, ha a tőzsde jövőbeli teljesítménye pontosan továbbra sem jelezhető előre.