Befektetés megtérülés számítás: 3 módszer megtérülés számításhoz
Olvasói kérdésként merült fel, hogy hogyan célszerű egy befektetés megtérülését kiszámítani. Elsőre egyszerű feladatnak tűnhet, valójában azonban több különböző mutatót is használhatunk attól függően, hogy bankbetétről, állampapírról, ingatlanról vagy részvényről beszélünk. Érdemes ezért különválasztani a megtérülési idő, az éves hozam és a befektetés értékeltségének fogalmát. Nézzük a részleteket.
1) Megtérülés számítása alacsony kockázatú befektetések esetén
Bankbetétek és állampapírok esetében jellemzően nem megtérülési időt, hanem éves hozamot számítunk. Ha például egy befektetés évente 5%-os hozamot biztosít, akkor 1 millió forint befektetett tőkére évente 50 ezer forint hozam jut, az adók és egyéb költségek figyelmen kívül hagyása mellett.
Az éves hozam reciproka alapján készíthetünk egy egyszerű becslést arra, hogy az éves pénzáramok mekkora idő alatt érnék el az eredetileg befektetett összeget. 5%-os éves hozam mellett ez 1/0,05, vagyis 20 év.
Fontos azonban, hogy ez nem jelenti azt, hogy egy 5%-os állampapír tényleges megtérülési ideje 20 év lenne. Az állampapír esetében ugyanis a befektetett tőkét jellemzően lejáratkor visszakapjuk, miközben a futamidő alatt kamatbevételünk is keletkezhet. Emiatt az 1/hozam számítás inkább szemléltető mutatóként használható.
A megtérülési idő fogalma jobban alkalmazható olyan befektetéseknél, amelyek rendszeres pénzáramot termelnek. Ilyen lehet például egy bérbe adott ingatlan vagy egy vállalkozás.
2) Ingatlanbefektetés megtérülési számítása
Az alábbiakban tárgyalt ingatlan megtérülés kalkulátor ide kattintva tölthető le. Egy ingatlanbefektetés vizsgálatakor első lépésként azt kell meghatároznunk, hogy mekkora bevételre számíthatunk a lakás kiadásából.
Ehhez meg kell becsülnünk a havi bérleti díjat, majd ezt évesíteni kell. A kalkulátorban konzervatív feltételezésként 11 havi bérleti bevétellel számolok. Ez azt jelenti, hogy a számítás eleve figyelembe vesz bizonyos üresen állási időt vagy bérlőváltásból származó bevételkiesést.
Saját tapasztalatom szerint jól kiválasztott bérlők esetében ennél hosszabb, akár több éves folyamatos bérleti időszak is kialakulhat. A kalkuláció során azonban célszerű óvatosabb feltételezésekkel dolgozni, hiszen egy ingatlan nem feltétlenül lesz az év minden hónapjában kiadva.
Ha megvan az éves bérleti bevétel, a következő lépés a költségek meghatározása. Az ingatlan használata során rendszeresen merülhetnek fel kisebb javítások, karbantartási feladatok és időnként nagyobb kiadások is.
A karbantartási költségek nagysága erősen függ az ingatlan korától, műszaki állapotától, felszereltségétől és a fűtési rendszertől. Emiatt egy hosszabb távra készített számításnál célszerű külön költségtételt képezni ezekre a kiadásokra, és ezt időről időre a tényleges költségekhez igazítani.
A számítás során az alábbi költségek is felmerülhetnek:
- javítási és karbantartási költségek,
- biztosítás,
- a tulajdonost terhelő közös költség,
- üresen állási időből származó bevételkiesés,
- ingatlan-közvetítői költség,
- adózással kapcsolatos költségek,
- időszakos nagyobb felújítások.
Tegyük a fentiekhez hozzá, hogy az ingatlan állapota a használat során fokozatosan romlik. A burkolatok, a konyha, a fürdőszoba, a beépített bútorok és más tartozékok idővel felújításra vagy cserére szorulhatnak.
Emiatt a kalkulációban érdemes éves felújítási és állagmegóvási tartalékkal is számolni. Ez nem azt jelenti, hogy az ingatlan piaci értéke minden évben ugyanekkora mértékben csökken. Az ingatlan piaci ára közben akár emelkedhet is. A tartalék célja az, hogy a később jelentkező nagyobb felújítások költségét már előre figyelembe vegyük a befektetés eredményének kiszámításakor.
Egy 10 millió forintos ingatlannál például 2%-os éves felújítási tartalék 200 ezer forintot jelentene. Ez nem feltétlenül jelent minden évben ténylegesen kifizetett 200 ezer forintot. Elképzelhető, hogy több éven keresztül csak kisebb költségeink vannak, majd egy nagyobb konyha- vagy fürdőszoba-felújítás egyszerre jelent jelentős kiadást.
Megfigyelhető azonban, hogy ingatlanbefektetéseknél többféle hozammutatóval is találkozhatunk. Ezek közül az egyik legegyszerűbb a bruttó bérleti hozam. A bruttó bérleti hozam az éves bérleti bevételt viszonyítja az ingatlan vételárához. Például ha egy 50 millió forintos lakás éves bérleti bevétele 3 millió forint, akkor a bruttó bérleti hozam 6%. A bruttó hozam azonban még nem veszi figyelembe a költségeket. Emiatt célszerű kiszámítani a nettó bérleti hozamot is, amelynél az éves bevételből levonjuk a befektetőt terhelő költségeket.
A megtérülés számításánál arra is ügyelni kell, hogy a befektetett összeg gyakran nagyobb, mint maga a vételár. A vételhez kapcsolódhat illeték, ügyvédi díj, felújítás, berendezés vagy más egyszeri költség. Ha ezeket kihagyjuk a nevezőből, a számított hozamot túlbecsülhetjük.
Ha például egy 50 millió forintos ingatlan megszerzésére és használható állapotba hozására összesen 54 millió forintot fordítunk, akkor a hozam számításánál célszerű ezt a teljes befektetett összeget figyelembe venni.
Hitelből vásárolt ingatlannál további szempont jelenik meg. Ebben az esetben külön vizsgálhatjuk az ingatlan által termelt hozamot és a befektetett saját tőke hozamát. A kettő között jelentős eltérés lehet, mivel a hitel tőkeáttételt hoz létre.
Az ingatlan teljes hozama szintén több részből állhat. A bérleti bevétel mellett számít az ingatlan piaci értékének változása is. Emiatt egy ingatlan teljes befektetési eredménye hosszabb távon eltérhet attól, amit pusztán a bérleti hozam alapján látunk.
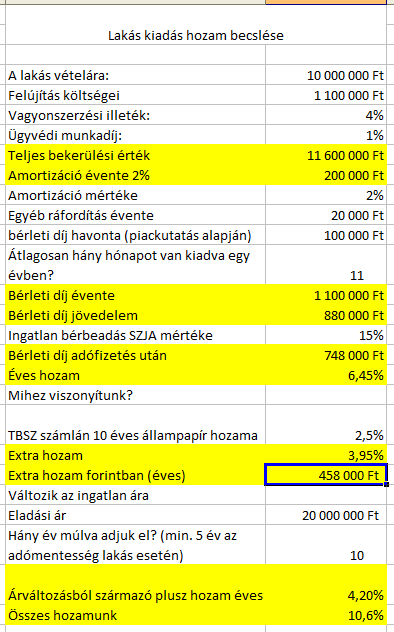
További részletek: Ingatlanbefektetés megtérülése.
3) Részvénybefektetések hozama és a P/E mutató értelmezése
A részvénypiaci befektetések esetében a megtérülés kiszámítása összetettebb. A befektető hozama származhat az árfolyam emelkedéséből és a kifizetett osztalékból, miközben a vállalat által visszatartott nyereség is hatással lehet a részvény hosszabb távú értékére.
A részvények értékeltségének egyik legismertebb mutatója a P/E ráta. A mutató a részvény aktuális piaci árát viszonyítja az egy részvényre jutó nyereséghez, vagyis az EPS-hez.
A P/E azt mutatja meg, hogy a befektetők az aktuális éves nyereség hányszorosát fizetik ki a részvényért. Ha például egy részvény ára 10 dollár, az egy részvényre jutó éves nyereség pedig 2 dollár, akkor a P/E ráta 5.
A P/E érték kiszámítása elsőre egyszerűnek tűnik. A gyakorlatban azonban többféle P/E mutatóval is találkozhatunk. A trailing P/E a múltban ténylegesen megtermelt eredményből indul ki, míg a forward P/E a következő időszakra várt eredményt használja.
Arra is érdemes figyelni, hogy az egyes adatbázisok eltérő eredményadatokat használhatnak. A P/E alapja lehet például számviteli eredmény vagy korrigált eredmény, ezért két részvényszűrő ugyanarra a vállalatra kis mértékben eltérő értéket is mutathat.
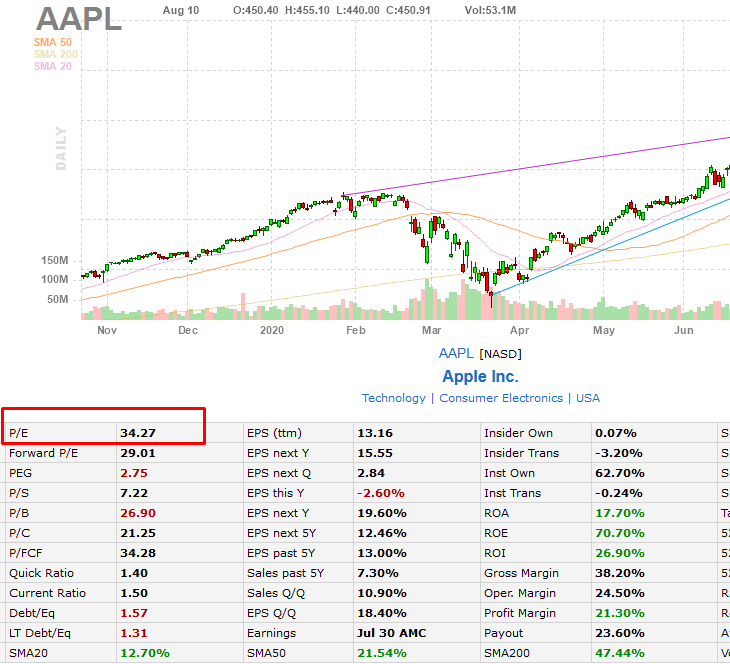
Az alábbi képen egy példát láthatsz a P/E ráta lekérdezésére.
Forrás: Finviz
A képernyőkép a mutató elhelyezkedését szemlélteti. Az aktuális P/E érték természetesen idővel változik az árfolyam és a vállalati eredmény változásával.
A P/E és a megtérülési idő közötti kapcsolat elsőre könnyen érthetőnek tűnhet. Ha egy részvény P/E mutatója 5, akkor változatlan nyereséget feltételezve a vállalat öt év alatt termelne meg akkora összesített nyereséget részvényenként, mint amennyit jelenleg a részvényért fizetünk. Ez azonban csak szemléltető számítás. Az 5-ös P/E nem jelenti azt, hogy a befektető öt év alatt ténylegesen visszakapja a részvényre fordított pénzét.
Ennek egyik oka, hogy az egy részvényre jutó nyereséget a részvényes nem kapja meg automatikusan. A vállalat a profit egy részét kifizetheti osztalékként, más részét visszatarthatja, beruházásokra fordíthatja, adósságot csökkenthet vagy saját részvényeket vásárolhat vissza. A P/E ráta reciproka az úgynevezett earnings yield. Egy 5-ös P/E esetében ez 20%, míg 30-as P/E mellett körülbelül 3,3%.
Megfigyelhető azonban, hogy az earnings yield nem azonos a befektető várható éves hozamával. Az earnings yield azt mutatja meg, hogy az aktuális vállalati nyereség mekkora a részvény piaci árához képest. A részvény tényleges jövőbeni hozamát több tényező alakítja. Számít a vállalati eredmény növekedése vagy csökkenése, az osztalék, a részvény értékeltségének változása, valamint az is, hogy a vállalat milyen hatékonyan használja fel a megtermelt nyereséget.
Tegyük a fentiekhez hozzá, hogy az alacsony P/E önmagában nem jelenti azt, hogy egy részvény olcsó. Előfordulhat például, hogy a piac a vállalat nyereségének jelentős visszaesésére számít, vagy a vállalat üzleti kockázata magasabb az átlagnál. Ilyenkor az alacsony P/E részben ezeket a várakozásokat tükrözheti.
A magas P/E sem értelmezhető önmagában. Gyorsan növekvő vállalatok esetében a befektetők sokszor azért hajlandók magasabb árat fizetni az aktuális nyereséghez képest, mert a jövőben magasabb eredményre számítanak.
Sajnos azonban veszteséges vállalatoknál a hagyományos P/E mutató már nem használható megfelelően. Negatív EPS mellett a P/E gazdasági értelmezése problémássá válik, ezért ilyen esetekben más értékeltségi mutatókat is érdemes megvizsgálni.
Összességében tehát a P/E hasznos kiindulópont lehet egy részvény értékeltségének vizsgálatakor, de önmagában nem tekinthető megtérülési kalkulátornak.
További részletek: P/E ráta, mutató használata, 3 tanulmány eredménye.
Mit érdemes tehát megtérülés alatt érteni?
Ahogy fentebb láthattuk, a megtérülés kifejezés több eltérő dolgot takarhat. Egy állampapírnál elsősorban a hozamot vizsgáljuk, egy ingatlannál a bérleti pénzáram és a befektetett tőke kapcsolatát, részvényeknél pedig az árfolyamváltozás, az osztalék és a vállalati eredmény alakulása együtt határozza meg a befektetés eredményét.
Emiatt érdemes három fogalmat elkülöníteni. A megtérülési idő azt mutatja meg, hogy a befektetésből származó pénzáramok mikor érik el a befektetett összeget. Az éves hozam azt mutatja meg, hogy egy adott időszak alatt mekkora eredményt értünk el a befektetett tőkéhez képest. Az olyan mutatók pedig, mint a P/E, elsősorban a befektetés értékeltségének vizsgálatára szolgálnak.
Egy befektetés vizsgálatakor ezért célszerű először azt tisztázni, hogy pontosan mit szeretnénk mérni. Ettől függ ugyanis, hogy melyik mutató ad valóban használható információt.