Aranykereszt/halálkereszt a tőzsdén: Tényleg jelzi az összeomlásokat?
Az aranykereszt és a halálkereszt a technikai elemzés legismertebb jelzései közé tartozik. A nevük jól hangzik, ezért a gazdasági sajtóban is rendszeresen előkerülnek. Az aranykereszthez jellemzően egy új emelkedő trend kezdetét, a halálkereszthez pedig egy nagyobb visszaesés veszélyét társítják.
A téma 2026 őszén ismét aktuálissá vált, mert a Bitcoin napi grafikonján az 50 napos mozgóátlag a 200 napos mozgóátlag fölé került, vagyis kialakult az úgynevezett aranykereszt. Ilyenkor rendszerint megjelennek azok az értelmezések is, amelyek szerint a jelzés egy hosszabb emelkedő időszak kezdetére utalhat. Tegyük hozzá ehhez, hogy a pénzügyi sajtó korábban is nagy figyelmet szentelt az ilyen kereszteződéseknek. A CNBC például az S&P 500 egyik aranykeresztje kapcsán azt emelte ki, hogy a jelzés korábban több medvepiac végét is követte.
Hasonló értelmezésekkel más pénzügyi oldalakon is találkozhatunk. A figyelem gyakran arra irányul, hogy az aranykereszt több nagy részvénypiaci visszaesés után is megjelent.

A probléma az, hogy egy-egy jól sikerült múltbeli példából könnyű túl erős következtetést levonni. Ha egy aranykereszt után jelentős emelkedés következett, utólag meggyőzőnek tűnhet a jelzés. Ugyanez igaz a halálkeresztre is, ha történetesen egy nagyobb tőzsdei visszaesés előtt alakult ki.
Éppen ezért ebben a cikkben nem néhány kiválasztott példát vizsgálunk meg. Azt nézzük meg, hogy az összes múltbeli jelzés után mi történt. Saját vizsgálatunkban több mint öt évtized amerikai részvénypiaci adatait, majd további öt piacot elemeztünk.
Mit jelent az aranykereszt és a halálkereszt?
Az aranykereszt és a halálkereszt két egyszerű mozgóátlag kereszteződésén alapul. A hagyományos meghatározás szerint a napi grafikon 50 és 200 napos egyszerű mozgóátlagát, azaz SMA-ját figyeljük.
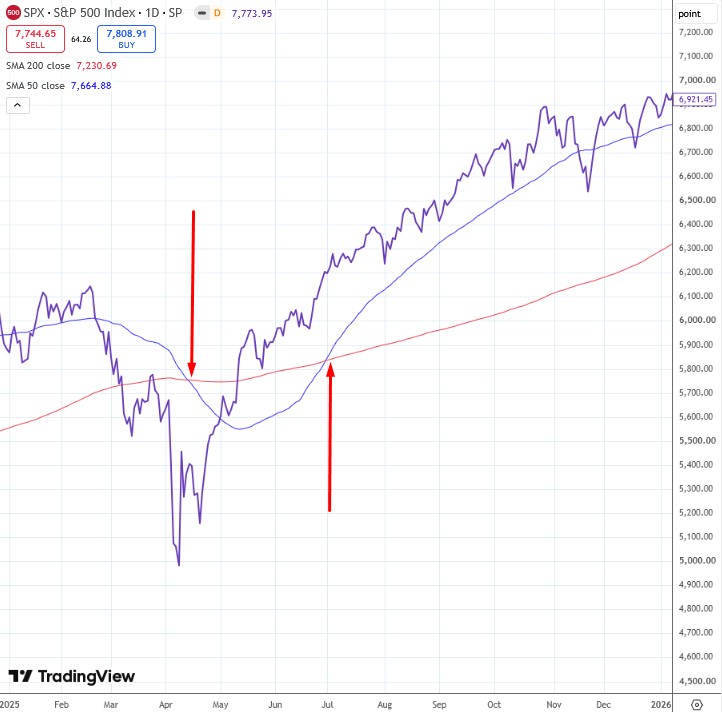
Aranykeresztről akkor beszélünk, amikor az 50 napos mozgóátlag alulról a 200 napos mozgóátlag fölé kerül (lásd ábrán a jobb oldali nyíllal jelölt pontot). A rövidebb átlag gyorsabban reagál az árfolyam változására, ezért egy ilyen kereszteződés azt mutatja, hogy az utóbbi időszak árfolyammozgása erősebb lett a hosszabb távú trendhez képest.
Halálkereszt ennek az ellenkezője. Ebben az esetben az 50 napos mozgóátlag felülről a 200 napos mozgóátlag alá kerül (lásd ábrán a bal oldali nyíllal jelölt pontot). Ez jellemzően egy már megkezdődött gyengülés után következik be.
Fontos látni, hogy egyik jelzés sem előrejelzés a szó szoros értelmében. Mindkettő múltbeli árfolyamadatokból számított mozgóátlagokra épül, ezért szükségszerűen késve reagál az árfolyam változására. Egy hirtelen esés már jelentős mértékben lezajlódhat, mire az 50 napos átlag a 200 napos alá kerül. Ugyanez az emelkedéseknél is igaz.
Ez önmagában még nem teszi használhatatlanná a módszert. A fontosabb kérdés az, hogy a kereszteződés után a későbbi hozamok vagy a lefelé mutató kockázatok szisztematikusan eltérnek-e attól, amit egy átlagos időpont után egyébként is tapasztalhatunk.
Mit mutatnak az aranykereszt és halálkereszt jelzések?
A kérdés vizsgálatához napi árfolyamadatokon az 50 és 200 napos egyszerű mozgóátlag kereszteződését kerestük. Aranykeresztnek azt az esetet tekintettük, amikor az 50 napos mozgóátlag alulról a 200 napos mozgóátlag fölé került. Halálkereszt esetén ennek ellenkezője történt.
Elsőként az amerikai részvénypiacot vizsgáltuk, itt 1969-től, napi adatok vizsgálva összesen 27 aranykereszt és 26 halálkereszt alakult ki, vagyis összesen 53 keresztezési jelzést találtunk.
A jelzések után az 1, 3, 6 és 12 hónapos hozamokat számítottuk ki, és kontrollként minden időtávon azt is megnéztük, hogy mekkora hozamot kaptunk volna akkor, ha nem kötjük a kezdőpontot aranykereszthez vagy halálkereszthez. Az ábrákon ezt az "Összes nap" kategória jelöli.
Mekkora hozam követte az aranykeresztet és a halálkeresztet?
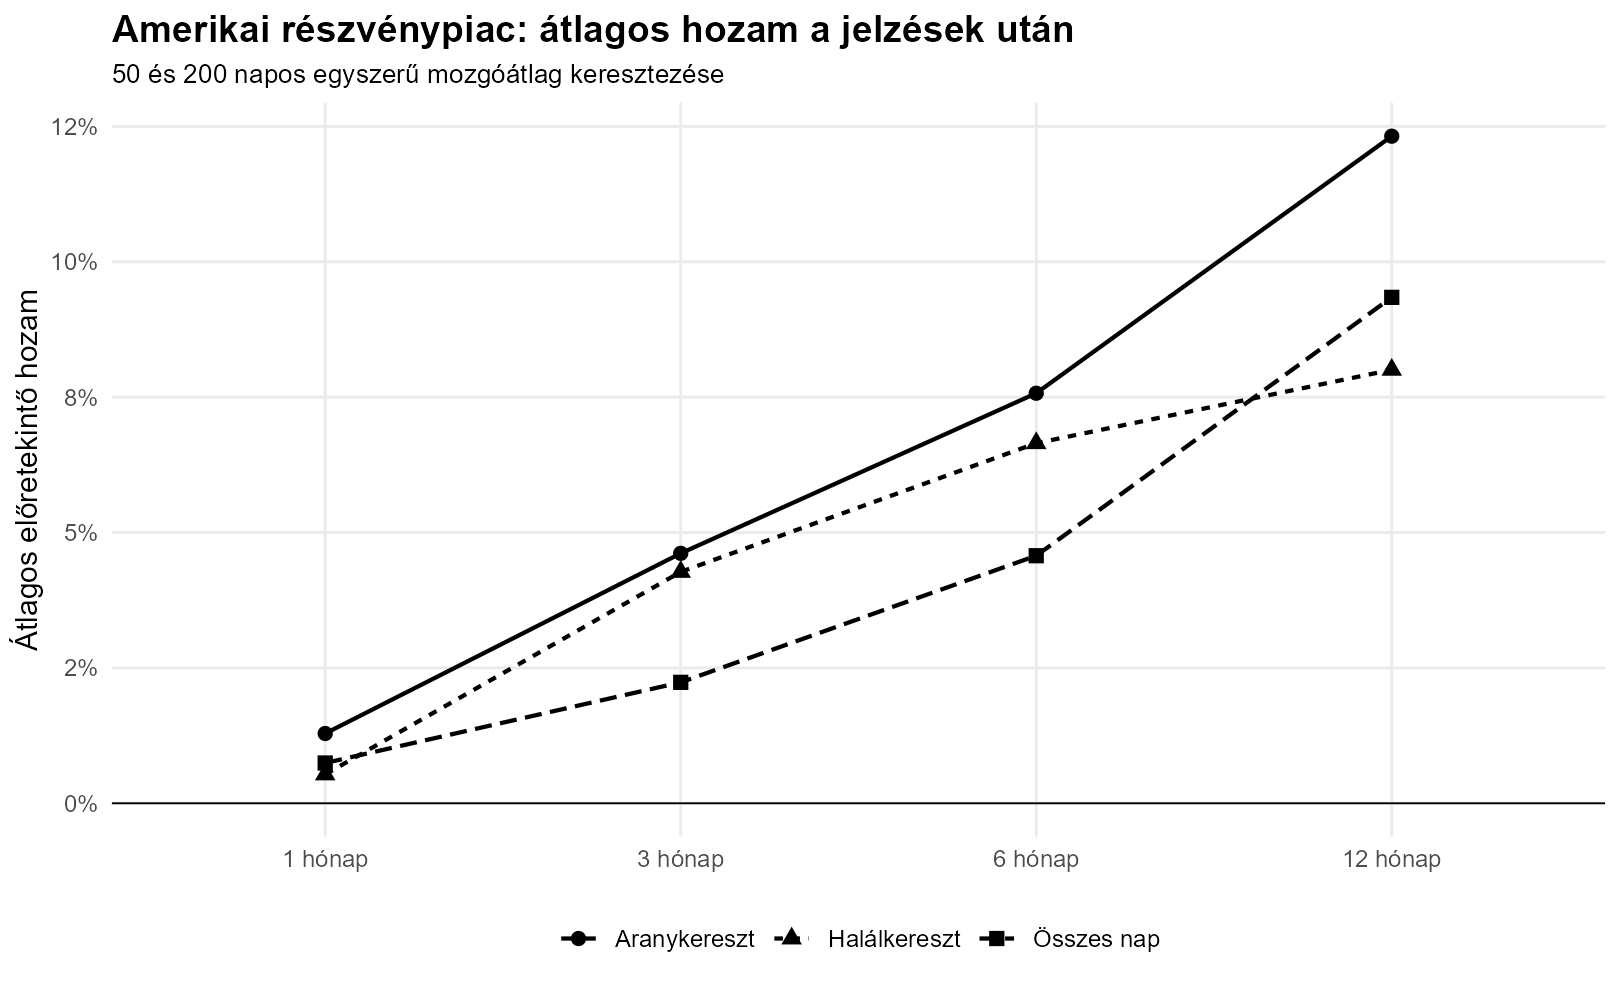
Az első ábrán jól látható, hogy az aranykeresztet követően a 3, 6 és 12 hónapos átlaghozam magasabb volt, mint egy tetszőleges kezdőnap esetében. Hat hónappal az aranykereszt után az átlagos hozam 7,6 százalék körül alakult, miközben az összes lehetséges kezdőnap alapján számított 6 havi átlaghozam körülbelül 4,6 százalék volt. Az aranykereszt után az átlagos egyéves hozam közel 12 százalék volt, miközben a teljes mintában 9 százalék körüli értéket kaptunk.
forrás: saját szerkesztés
A fentiek eddig jó eredménynek tekinthetők, de a halálkereszt eredménye inkább megkérdőjelezi a jelzés előrejelző erejét. Ugyanis a jelzést követő átlagos hozam nemcsak pozitív maradt, hanem több időtávon az összes lehetséges kezdőnap alapján számított átlaghozamot is meghaladta. Ha a halálkereszt valóban megbízható negatív jelzés lenne, akkor éppen az ellenkezőjét várnánk, vagyis a jelzés után a piaci átlagnál gyengébb teljesítményt.
Az átlagos hozamok közötti különbséget randomizációs teszttel is megvizsgáltuk. Ennek során azt ellenőriztük, hogy a tényleges aranykereszt és halálkereszt utáni átlaghozam mennyire tér el attól, amit azonos elemszámú, véletlenszerűen kiválasztott kezdőpontok esetében kapnánk.
A 6 és 12 hónapos időtávon kapott különbségek egyik esetben sem bizonyultak statisztikailag szignifikánsnak. Ez arra utal, hogy az amerikai részvénypiacon megfigyelt eltérések érdekesek, de a viszonylag alacsony esetszám mellett nem tekinthetők stabil, egyértelműen elkülönülő mintázatnak. A halálkereszt esetében ez különösen fontos, mert a jelzés után sem láttunk olyan negatív hozamalakulást, amely statisztikailag elkülönült volna a piac átlagos viselkedésétől.
Milyen gyakran volt pozitív a hozam a jelzések után?
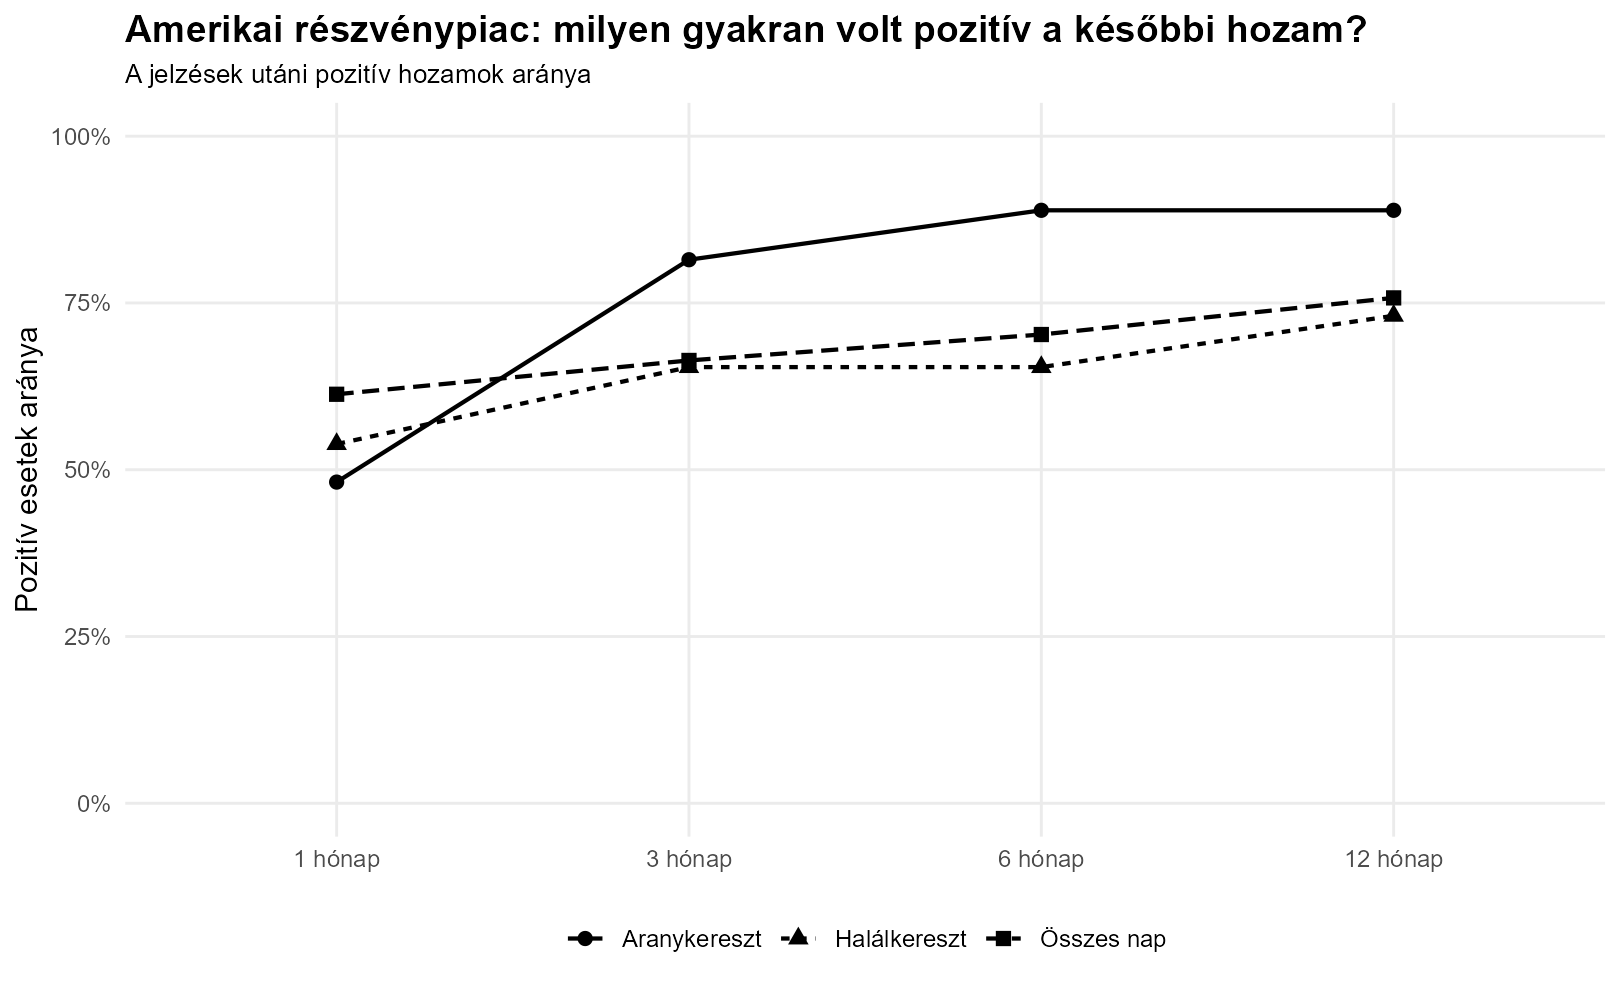
Az átlaghozam önmagában nem mutatja meg, hogy mennyire következetes egy jelenség. Egy-egy nagyon erős emelkedés vagy visszaesés az átlagot jelentősen elmozdíthatja. Emiatt azt is megvizsgáltuk, hogy az egyes jelzések után az esetek hány százalékában volt pozitív a későbbi hozam. Az ábra alapján jól látható, hogy rövid távon az aranykereszt nem mutatott látványos előnyt. Egy hónappal a jelzés után az esetek kevesebb mint felében volt pozitív a hozam. Ez még az összes nap alapján számított aránynál is alacsonyabb volt. Három hónapos időtávtól azonban már jelentősen megváltozott a kép. Az aranykereszt után a 3 hónapos hozam az esetek több mint 80 százalékában pozitív volt. Hat és tizenkét hónapos időtávon a pozitív esetek aránya megközelítette a 90 százalékot. A 27 aranykeresztből tehát a középtávú és hosszabb távú emelkedés lényegesen gyakoribb volt, mint egy átlagos kezdőpont esetében.
forrás: saját szerkesztés
A 26 halálkeresztnél ezzel szemben nem figyelhető meg hasonlóan erős negatív minta. Hat hónappal a halálkereszt után az esetek közel kétharmadában pozitív volt a hozam. Egyéves időtávon az esetek több mint 70 százalékában magasabban állt a piac. Ez ismét azt mutatja, hogy a halálkereszt önmagában nem jó szinonimája egy közelgő összeomlásnak.
Mi történt a lefelé mutató kockázattal?
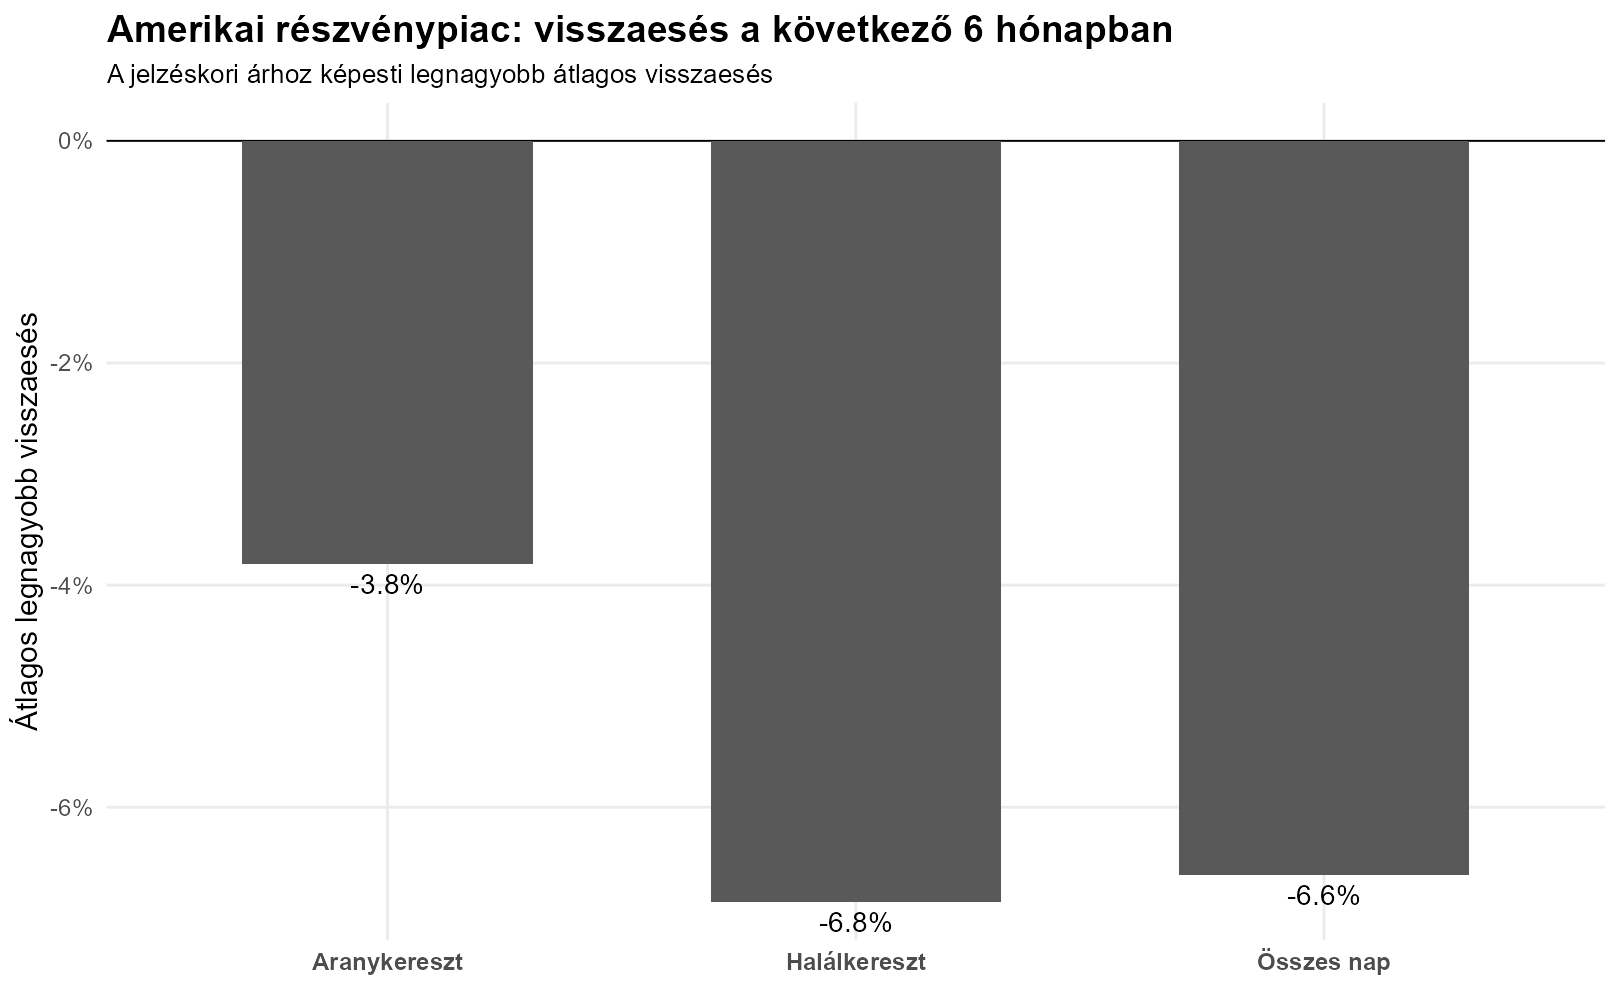
A következő kérdés az volt, hogy a két jelzés után eltérően alakult-e a lefelé mutató kockázat. Ehhez azt számítottuk ki, hogy a jelzés napját követő hat hónapban mekkora volt a jelzéskori árhoz képesti legnagyobb visszaesés.
forrás: saját szerkesztés
Az aranykereszt után a következő hat hónap során átlagosan 3,8 százalékos volt a jelzéskori árhoz képesti legnagyobb visszaesés. Halálkereszt után 6,8 százalékos értéket kaptunk, míg az összes lehetséges kezdőnap esetében ugyanez 6,6 százalék volt. Az aranykereszt után tehát a mintában nemcsak magasabb későbbi átlaghozamot, hanem kisebb átlagos visszaesést is megfigyeltünk. Ezt azonban óvatosan érdemes értelmezni, mert önmagában az átlagok közötti különbség még nem bizonyít stabil kapcsolatot.
A halálkereszt esetében még kevésbé látható érdemi eltérés. Az átlagos visszaesés mindössze 0,2 százalékponttal volt nagyobb, mint egy tetszőleges kezdőpont után. Ez alapján a halálkereszt a vizsgált mintában nem járt együtt számottevően nagyobb lefelé mutató kockázattal.
Mi történik más piacokon?
Az amerikai részvénypiac eredményeiből önmagában még nem érdemes általános szabályt felállítani. Az amerikai részvénypiac hosszú távon emelkedő tendenciát mutatott, ezért egy több hónapos előretekintő hozam vizsgálatakor eleve sok pozitív megfigyelést találunk. Emiatt ugyanazt a számítást további részvénypiacokon, valamint az arany és a WTI olaj piacán is elvégeztük.
Az egyes idősorok eltérő hosszúságúak. Az arany napi adatai 1968-tól, az amerikai részvénypiac adatai 1969 végétől, a WTI olaj adatai 1983-tól, a Nasdaq adatai 1985-től, a DAX adatai 1987 végétől, a BUX adatai pedig 1991-től álltak rendelkezésünkre. Nem vágtuk közös kezdőpontra az idősorokat, minden piacot a saját rendelkezésre álló történeti mintáján vizsgáltunk.
A hat piacon összesen 316 keresztezési jelzést azonosítottunk. Ebből 159 aranykereszt és 157 halálkereszt volt. Az amerikai részvénypiacon 53, a Nasdaq indexen 50, a DAX indexen 38, a BUX indexen 45, az arany piacán 64, a WTI olaj esetében pedig 66 jelzést találtunk.
forrás: saját szerkesztés
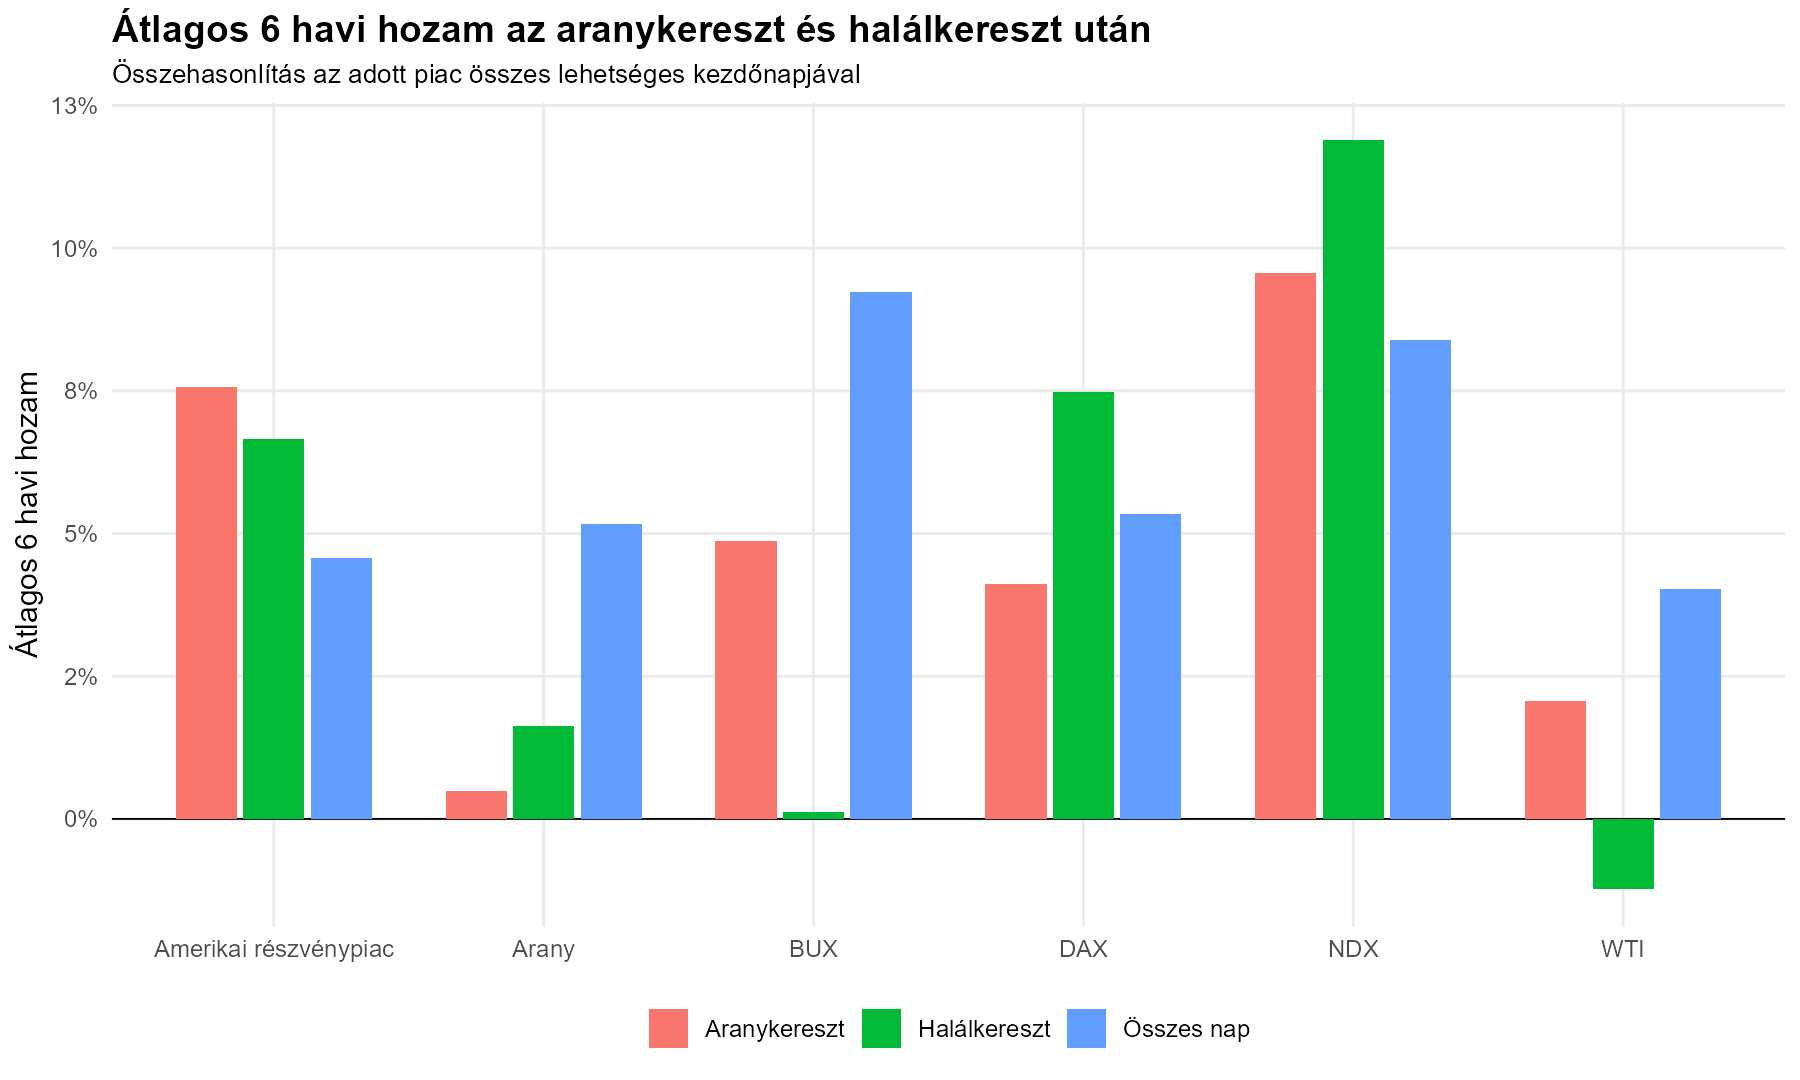
A fenti ábra a jelzéseket követő átlagos 6 havi hozamot mutatja. Piros oszloppal az aranykeresztet, zölddel a halálkeresztet követő átlagos hozam szerepel, míg a kék oszlop az adott piac összes lehetséges kezdőnapja alapján számított 6 havi átlagot mutatja.
Az amerikai részvénypiac esetében az aranykereszt után mért átlaghozam egyértelműen meghaladta a teljes minta átlagát. Hasonló eredményt látunk a Nasdaq esetében is, ahol az aranykereszt után közel 10 százalékos átlagos 6 havi hozam alakult ki.
A Nasdaq ugyanakkor egy fontos ellenpéldát is szolgáltat. A halálkereszt után az átlagos 6 havi hozam még az aranykereszt utáni értéknél is magasabb volt. Ez nehezen egyeztethető össze azzal az egyszerű értelmezéssel, amely szerint a halálkereszt önmagában egy közelgő jelentős esés jelzése lenne.
A DAX esetében is a halálkereszt után kaptunk magasabb 6 havi átlaghozamot. Az aranykereszt utáni hozam ugyan pozitív volt, de elmaradt a német részvénypiac összes kezdőnapja alapján számított átlagtól.
A BUX esetében még nagyobb a különbség. Az aranykereszt után körülbelül 5 százalékos átlagos 6 havi hozamot kaptunk, miközben a teljes mintában a 6 havi átlaghozam 9 százalék körül alakult. A halálkereszt után az átlagos hozam lényegében nulla közelében maradt.
Az arany piacán egyik keresztezési jelzés után sem kaptunk jobb eredményt, mint az összes lehetséges kezdőpont alapján. Az aranykeresztet követő 6 havi átlaghozam alig volt pozitív, miközben a teljes minta átlagos 6 havi hozama 5 százalék körül alakult.
A WTI olajnál a halálkereszt után már negatív 6 havi átlaghozamot figyelhettünk meg. Ebben az esetben a jelzés iránya valóban összhangban volt a későbbi gyengébb teljesítménnyel. Ugyanakkor az aranykereszt sem jelentett számottevő előnyt, mert az utána mért átlaghozam szintén alacsonyabb volt a WTI teljes mintájának 6 havi átlagánál.
Az átlagos hozamok közötti különbséget randomizációs teszttel itt is megvizsgáltuk, de a látott különbségek itt sem bizonyultak statisztikailag szignifikánsnak.
Mit mondhatunk az aranykeresztről és a halálkeresztről?
A fenti adatok alapján az aranykereszt és a halálkereszt jelzései kevésbé egyértelműek annál, mint amit az elnevezésük sugall. Az amerikai részvénypiacon látható eltérések érdekesek, de a randomizációs vizsgálat alapján nem különültek el statisztikailag meggyőzően a teljes minta eredményeitől. A többpiacos összehasonlítás pedig azt mutatta, hogy ugyanaz a minta nem ismétlődik meg következetesen minden eszköz esetében.
Ez jól érthető a jelzés felépítéséből is. Az 50 és 200 napos mozgóátlag kereszteződése egy már lezajlott árfolyammozgásból alakul ki, ezért eleve késleltetett jelzésről beszélünk. Az aranykereszt jellemzően egy korábbi erősödés, a halálkereszt pedig egy korábbi gyengülés után jelenik meg.
A vizsgálat korlátait is érdemes figyelembe venni. Piaconként viszonylag kevés keresztezési esemény áll rendelkezésre, ezért a múltbeli átlagokból nem következik, hogy egy következő jelzés után hasonló árfolyammozgás ismétlődik meg.
Összességében az aranykereszt és a halálkereszt inkább a kialakult trend állapotát leíró technikai jelzésként értelmezhető, mintsem a következő nagy emelkedés vagy visszaesés megbízható előrejelzőjeként.