Működik a 200 napos mozgóátlag? 333 ezer történeti részvénymegfigyeléssel teszteltük
A 200 napos mozgóátlag a technikai elemzés egyik legismertebb eszköze. Gyakran olvashatjuk, hogy egy részvény fontos vételi jelzést adott, mert az árfolyama áttörte a 200 napos mozgóátlagot, vagy éppen figyelmeztető jelzés érkezett, mert letörte azt. De vajon mit mutatnak a történeti adatok? Tényleg jobban teljesítenek a mozgóátlag feletti részvények? Érdemes vásárolni az áttöréskor? És miért pont a 200 napos átlagot figyeljük, ha használhatnánk 150 vagy 250 naposat is?
Ezekre a kérdésekre kerestük a választ amerikai részvények közel 28 évnyi történeti adataival. Az eredmények több ponton eltérnek attól, amit a 200 napos mozgóátlaggal kapcsolatban gyakran hallani.
Mi az a 200 napos mozgóátlag?
A 200 napos egyszerű mozgóátlag, röviden SMA200, az adott részvény utolsó 200 kereskedési napjának záróárfolyamából számított számtani átlag. Minden nap bekerül a legfrissebb záróár, és kikerül a 200 kereskedési nappal korábbi érték. Így az átlag naponta változik, miközben kiszűri a rövidebb távú árfolyamingadozások egy részét. A 200 kereskedési nap nagyjából kilenc-tíz naptári hónapnak felel meg.
Ha egy részvény 200 napos mozgóátlaga 100 dollárnál van, az aktuális árfolyama pedig 110 dollár, akkor a részvénnyel 10%-kal a mozgóátlag felett kereskednek. Ha az árfolyam 90 dollárra esik, akkor 10%-kal a mozgóátlag alatt található. A technikai elemzésben a mozgóátlag feletti helyzetet általában a kedvezőbb, az alatta lévőt a gyengébb árfolyamtrend jelének tekintik.
Az áttörés és a letörés ettől különböző esemény. Felfelé történő áttörésről akkor beszélünk, amikor a részvény az előző kereskedési napon még az SMA200 alatt zárt, a következő kereskedési napon pedig már felette. Letöréskor ennek a fordítottja történik. A kétféle kérdést érdemes elválasztani egymástól (az alábbi ábrán a fontosabb összefüggések figyelhetők meg). Más azt megvizsgálni, hogy egy részvény az SMA200 felett vagy alatt tartózkodik-e, és más azt, hogy közvetlenül az áttörés napján érdemes-e üzletet kötni.
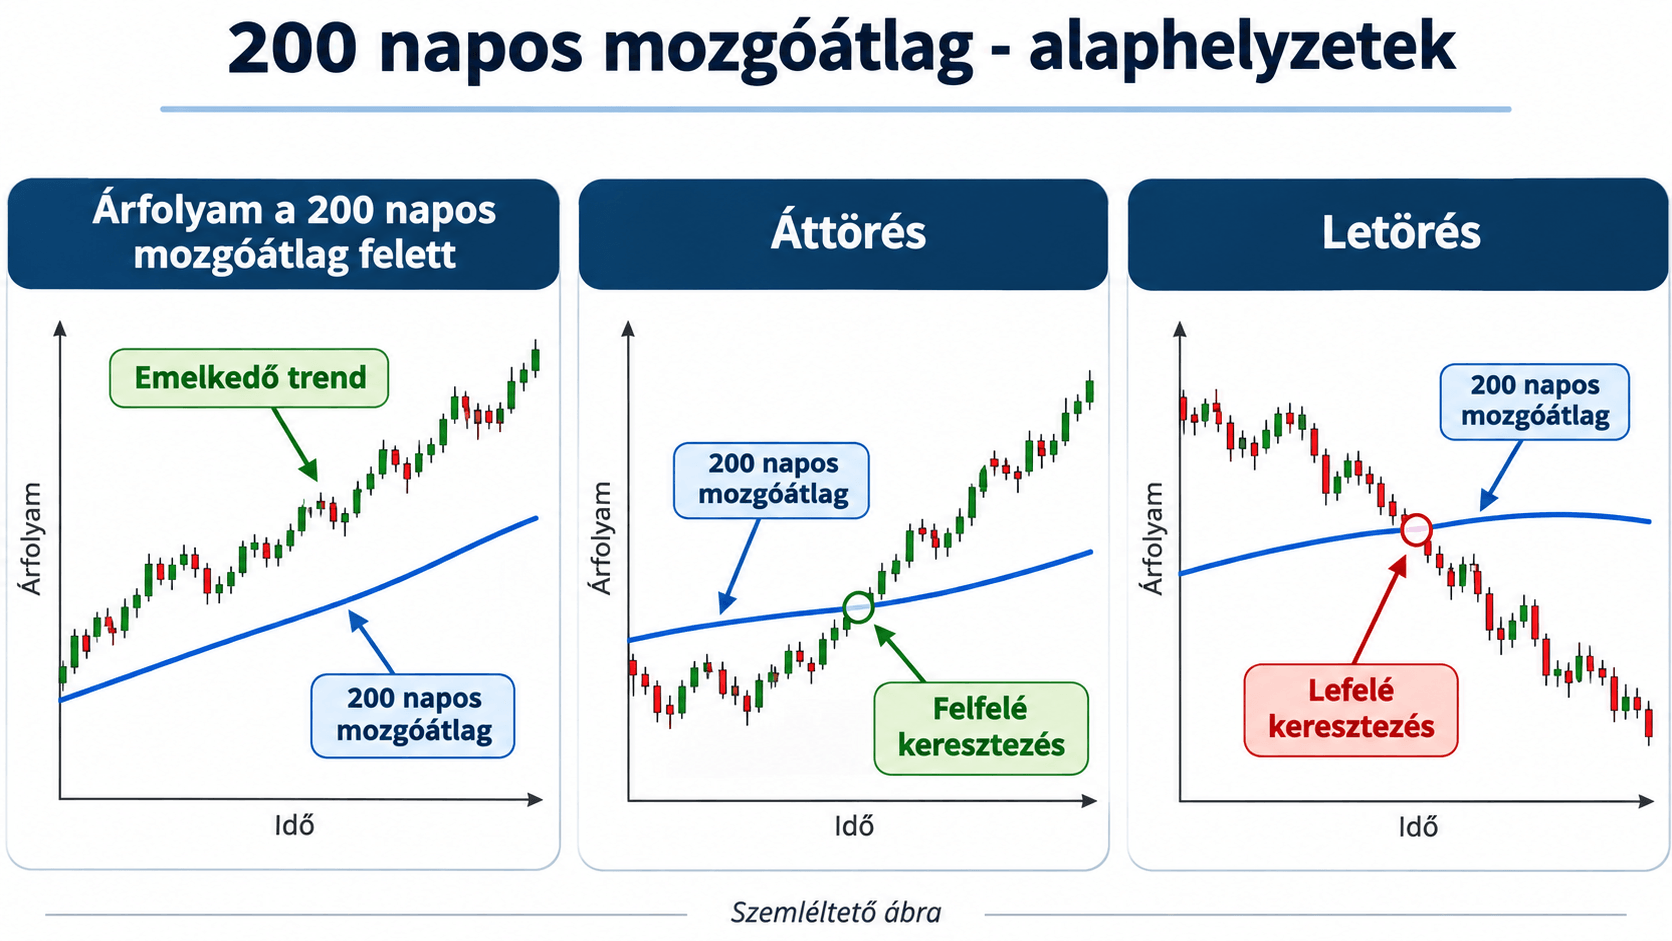
forrás: saját szerkesztés
Hogyan vizsgáltuk a 200 napos mozgóátlagot?
A vizsgálathoz minden hónapban az akkori piaci kapitalizáció alapján legnagyobb 1000 amerikai részvényt vettük alapul, azaz azok a cégek is bekerültek, amelyeket időközben kivezettek a tőzsdéről. Nem kizárólag a ma is létező vállalatokból állítottuk össze utólag a mintát.
A teljes vizsgálati időszak 1998 decemberétől 2026 augusztusáig tart, vagyis 333 hónapot ölel fel. Minden hónapban 1000 részvényt figyeltünk meg, összesen 333 000 részvény-hónapnyi megfigyelést kaptunk. A mozgóátlagot napi árfolyamokból számítottuk, a részvények helyzetét azonban az elsődleges elemzésben havonta egyszer, a hónap utolsó kereskedési napján rögzítettük. Ezután azt néztük meg, hogyan teljesítettek a következő egy, három, hat vagy tizenkét hónapban.
A grafikonokon piaci többlethozamot mutatunk. Ez a részvény tényleges hozamának és a megfelelő időszak kapitalizációval súlyozott amerikai Top1000 piaci portfólió hozamának különbsége. A piaci portfóliót a megelőző havi kapitalizációs súlyokkal állítottuk össze. Ha például egy részvény 15%-ot emelkedett, miközben a piaci portfólió 20%-ot, akkor a piaci többlethozama -5 százalékpont. A negatív érték tehát nem feltétlenül árfolyamesést jelent, lehet piaci alulteljesítés is.
1. Jobban teljesítenek azok a részvények, amelyek az SMA200 felett vannak?
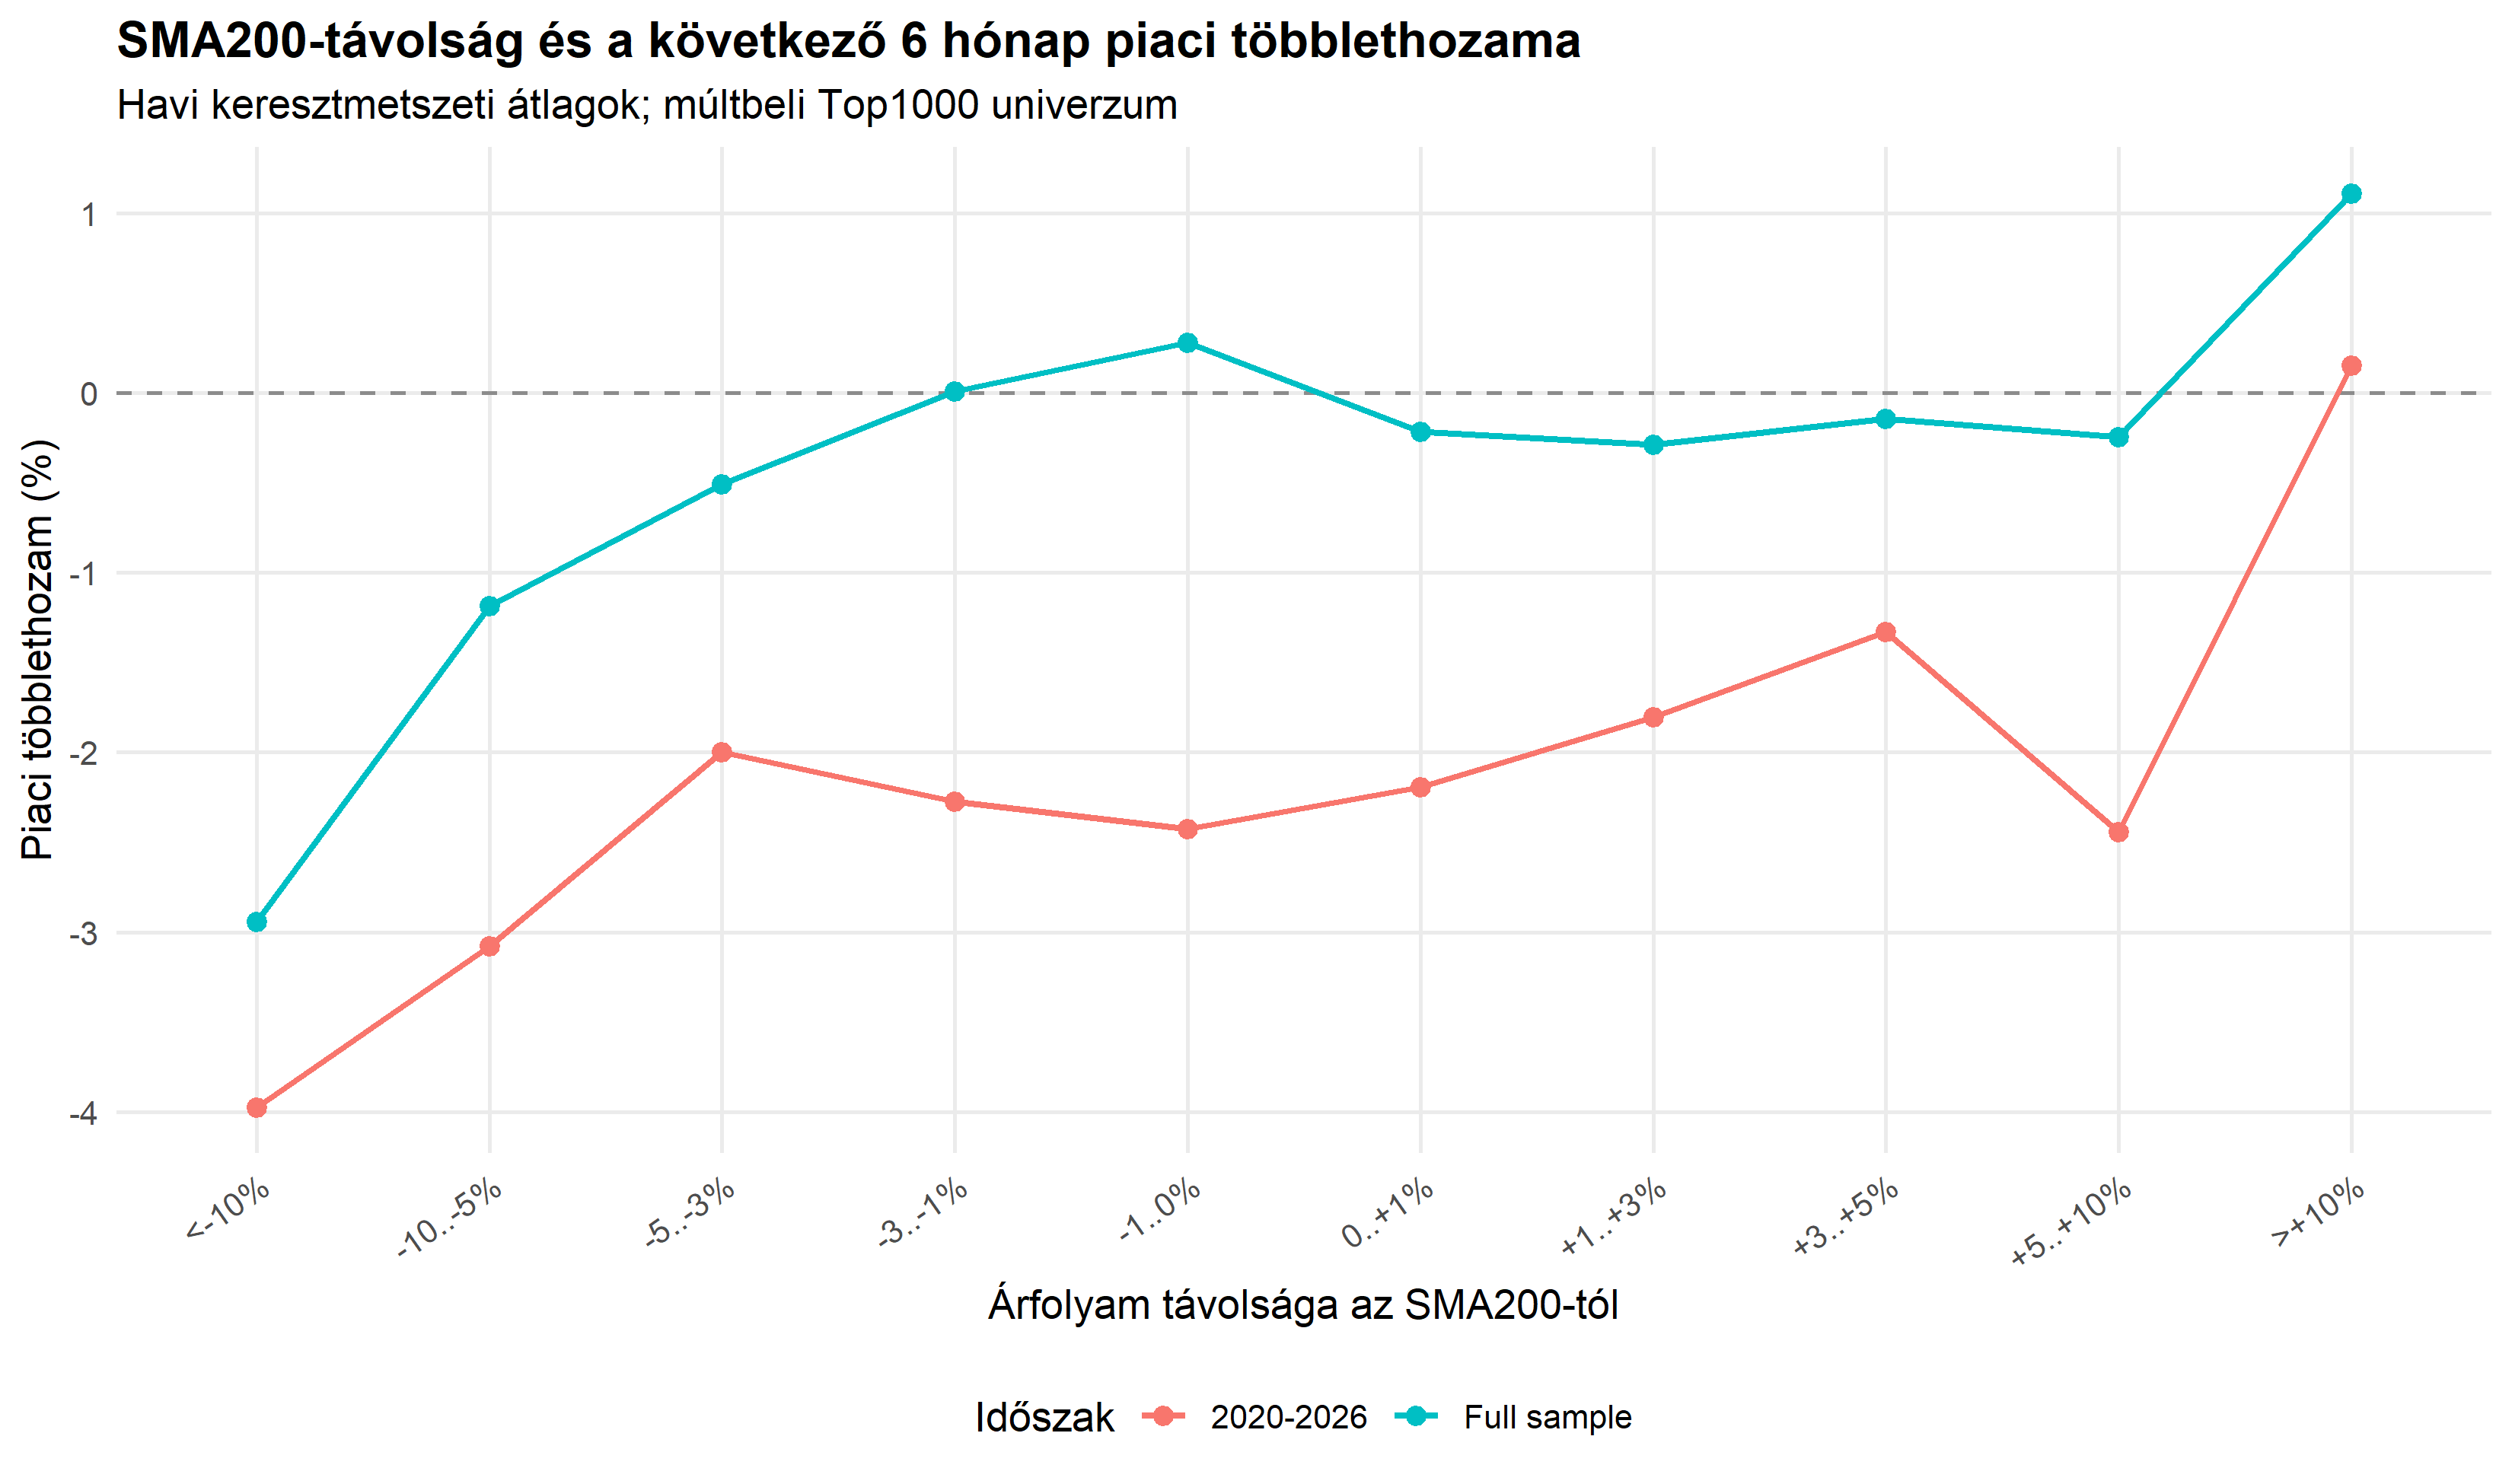
Az első vizsgálatban nem az áttörés napját kerestük, hanem azt néztük meg, milyen messze van az árfolyam a 200 napos mozgóátlagtól a hónap utolsó kereskedési napján. A részvényeket az eltérés alapján tíz csoportba soroltuk, majd megmértük a következő hat hónapos piaci többlethozamukat.
forrás: saját szerkesztés
A teljes mintában azok a részvények, amelyek legalább 10%-kal a 200 napos mozgóátlag alatt voltak, a következő hat hónapban átlagosan 2,94 százalékponttal alulteljesítették a piacot. Ezzel szemben a mozgóátlag felett több mint 10%-kal tartózkodó részvények átlagosan 1,11 százalékponttal felülteljesítették azt. A két szélső kategória átlagos többlethozama között tehát nagyjából 4,05 százalékpont a különbség.
A 2020-tól vizsgált időszakban hasonló irányú eltérést látunk. A mozgóátlag alatt több mint 10%-kal lévő részvények piaci többlethozama -3,97%, a mozgóátlag felett több mint 10%-kal lévőké +0,15% volt. A kettő közötti számszerű különbség ebben a mintában is nagy.
Ez alapján úgy tűnik, hogy a részvény árfolyamának mozgóátlagtól mért eltérése összefügghet a későbbi relatív teljesítménnyel. Ugyanakkor az ábrán nem látunk egyértelmű, hirtelen hozamugrást éppen ott, ahol az árfolyam átlépi a 200 napos mozgóátlagot. A mozgóátlag környékén lévő csoportok eredményei többnyire a nulla körül ingadoznak. A látott különbség tehát könnyen kapcsolódhat az általános árfolyamtrendhez, a momentumhoz is. Ebből az ábrából még nem következik, hogy maga a 200 napos árszint önállóan előrejelzi a hozamokat.
2. Mi történik, amikor az árfolyam áttöri vagy letöri az SMA200-at?.
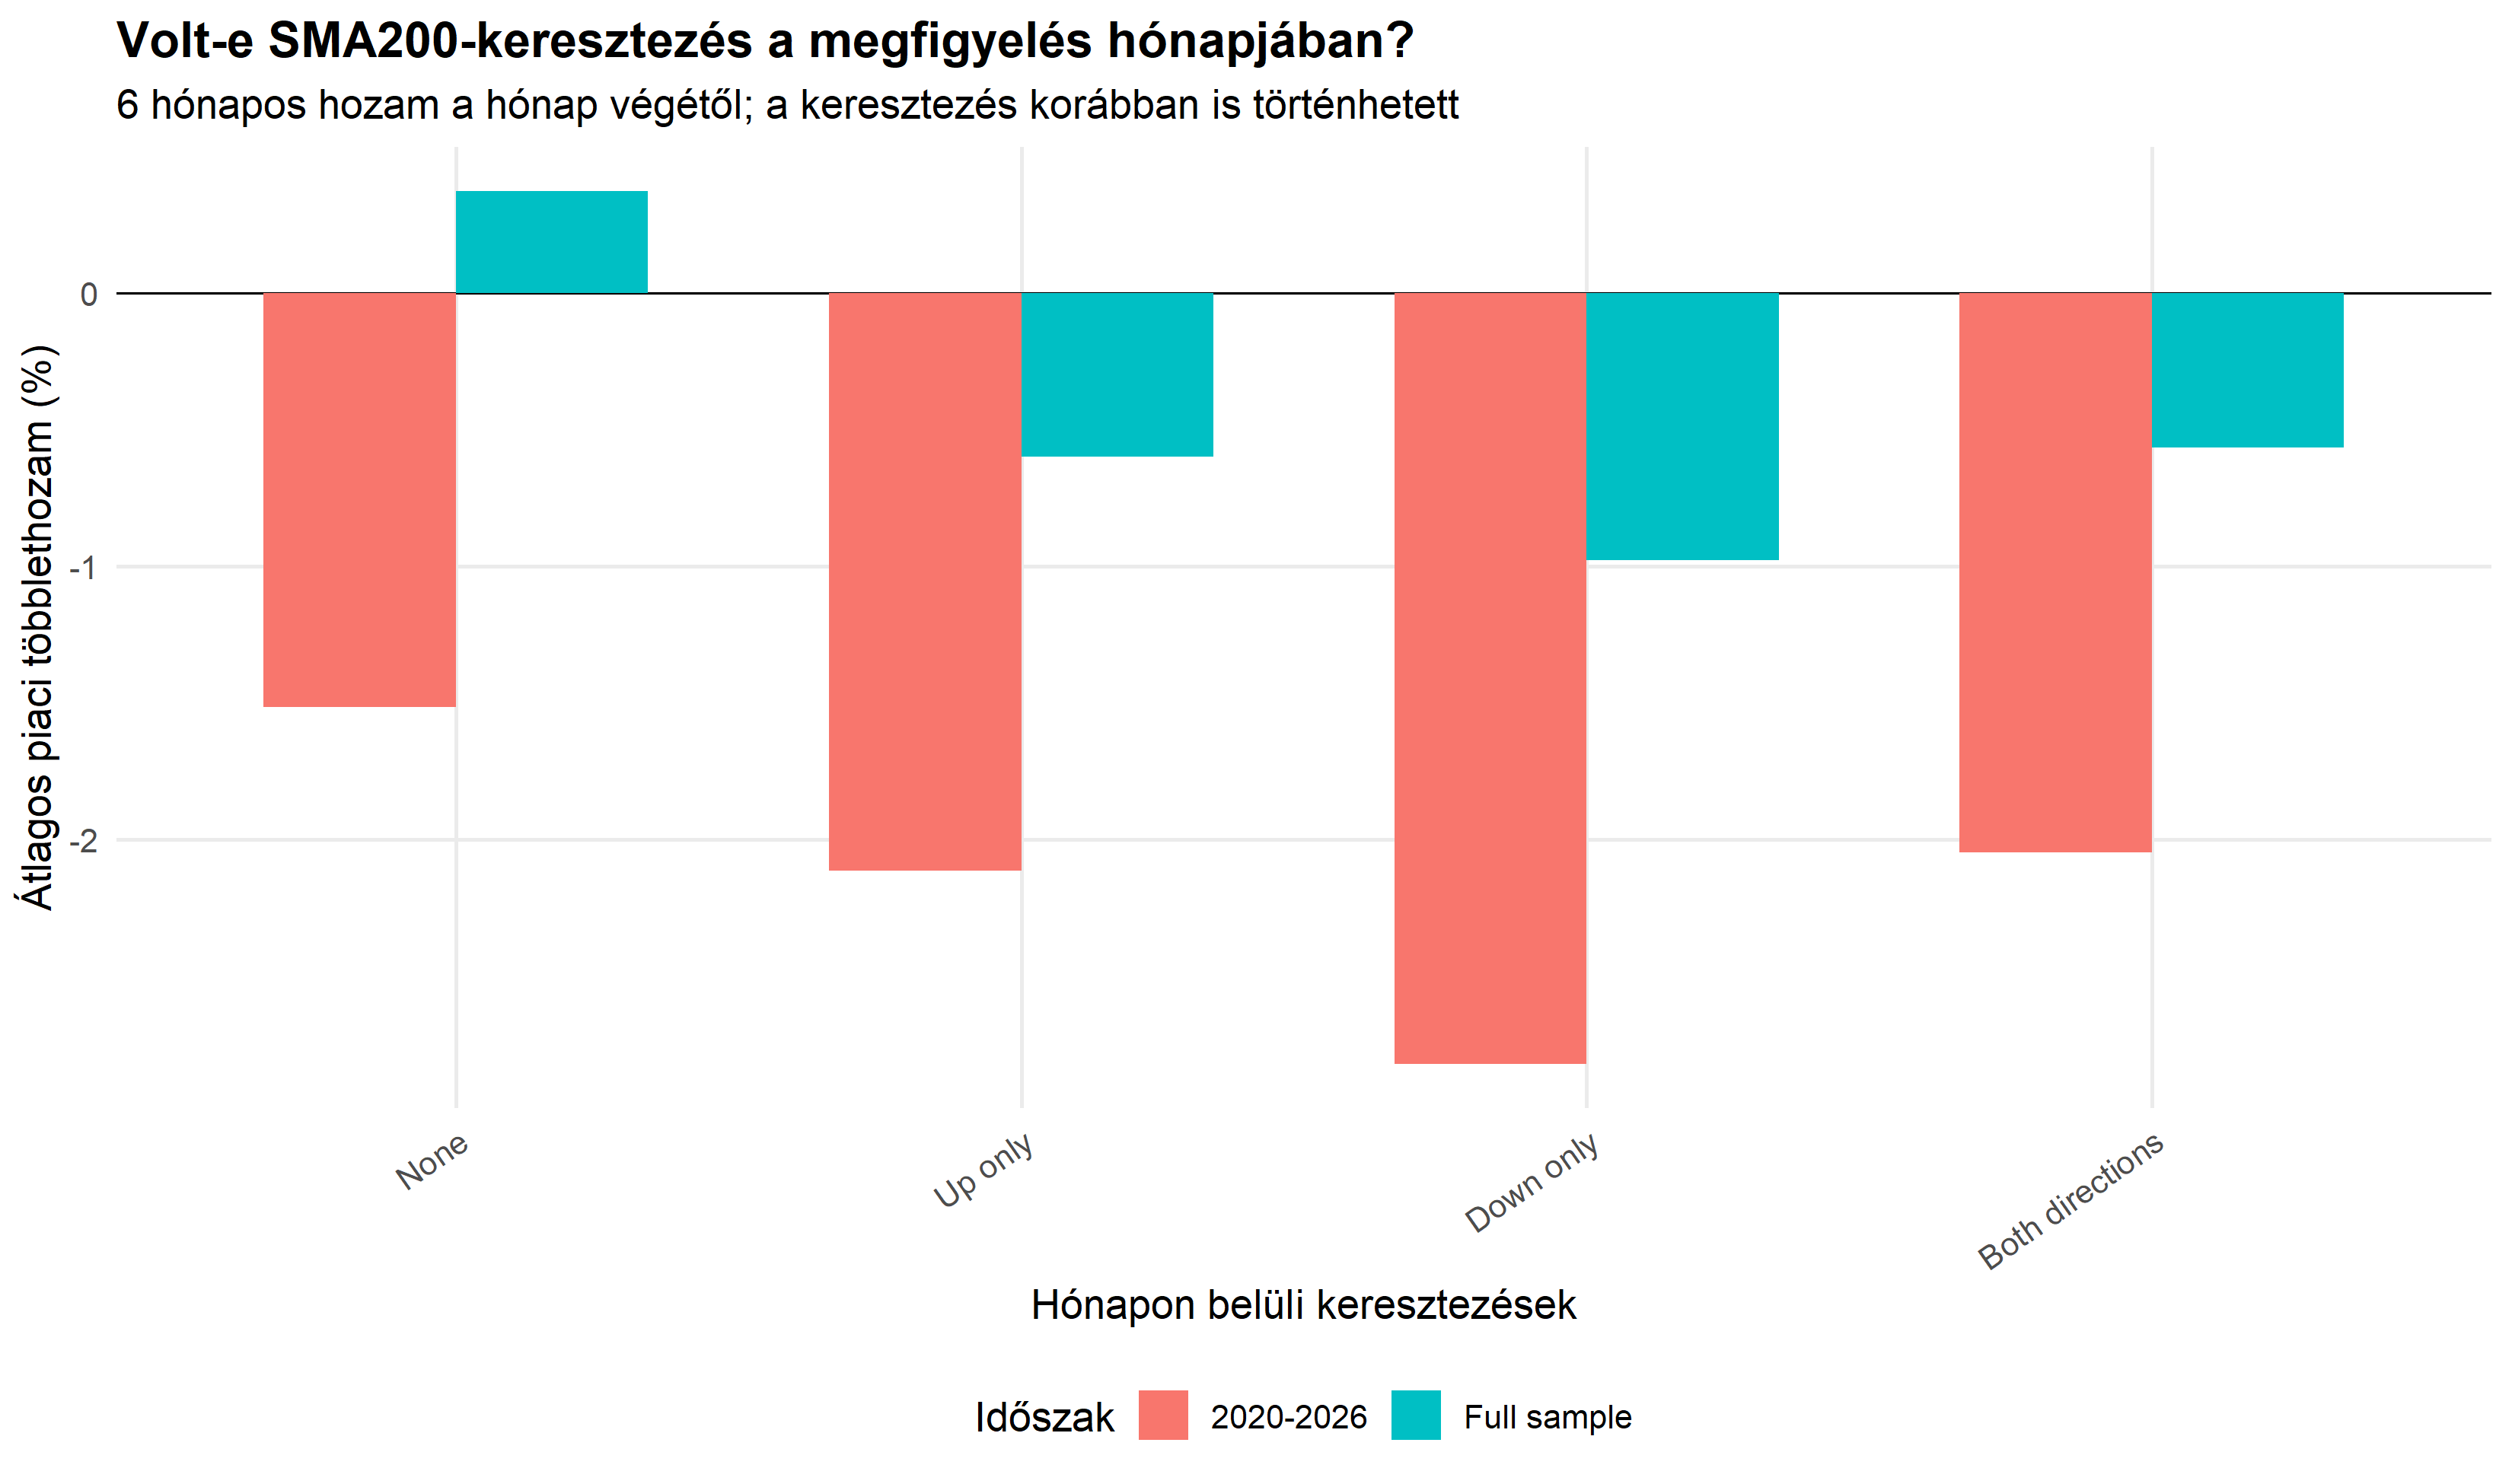
A következő kérdés már közvetlenül a technikai jelzésre vonatkozik. Jobban teljesítenek-e azok a részvények, amelyek éppen felfelé törik át a 200 napos mozgóátlagot? Az alábbi ábra külön csoportban mutatja a felfelé áttörő, a lefelé letörő és a keresztezést nem mutató részvényeket.
Négy esetet különítettünk el. A None csoportban a hónap során nem volt keresztezés. Az Up only esetében csak felfelé, a Down only esetében csak lefelé történt keresztezés. A Both directions csoportba azok a részvények kerültek, amelyek a hónap során mindkét irányban keresztezték az átlagot.
forrás: saját szerkesztés
A teljes történeti mintában a keresztezést nem mutató részvények következő hat hónapos piaci többlethozama +0,38% volt. A csak felfelé keresztező részvényeké -0,60%, a csak lefelé keresztezőké -0,98%, a mindkét irányban keresztezőké -0,56%. A 2020 utáni időszakban ugyanezek az értékek rendre -1,51%, -2,12%, -2,82% és -2,05% voltak.
Ez az eredmény arra utal, hogy azok a részvények, amelyek a hónap során az SMA200 körül mozogtak és keresztezték azt, gyakran gyengébben teljesítettek, mint a keresztezést nem mutató papírok.
3. Régebben jobban működött az SMA200 áttörése?
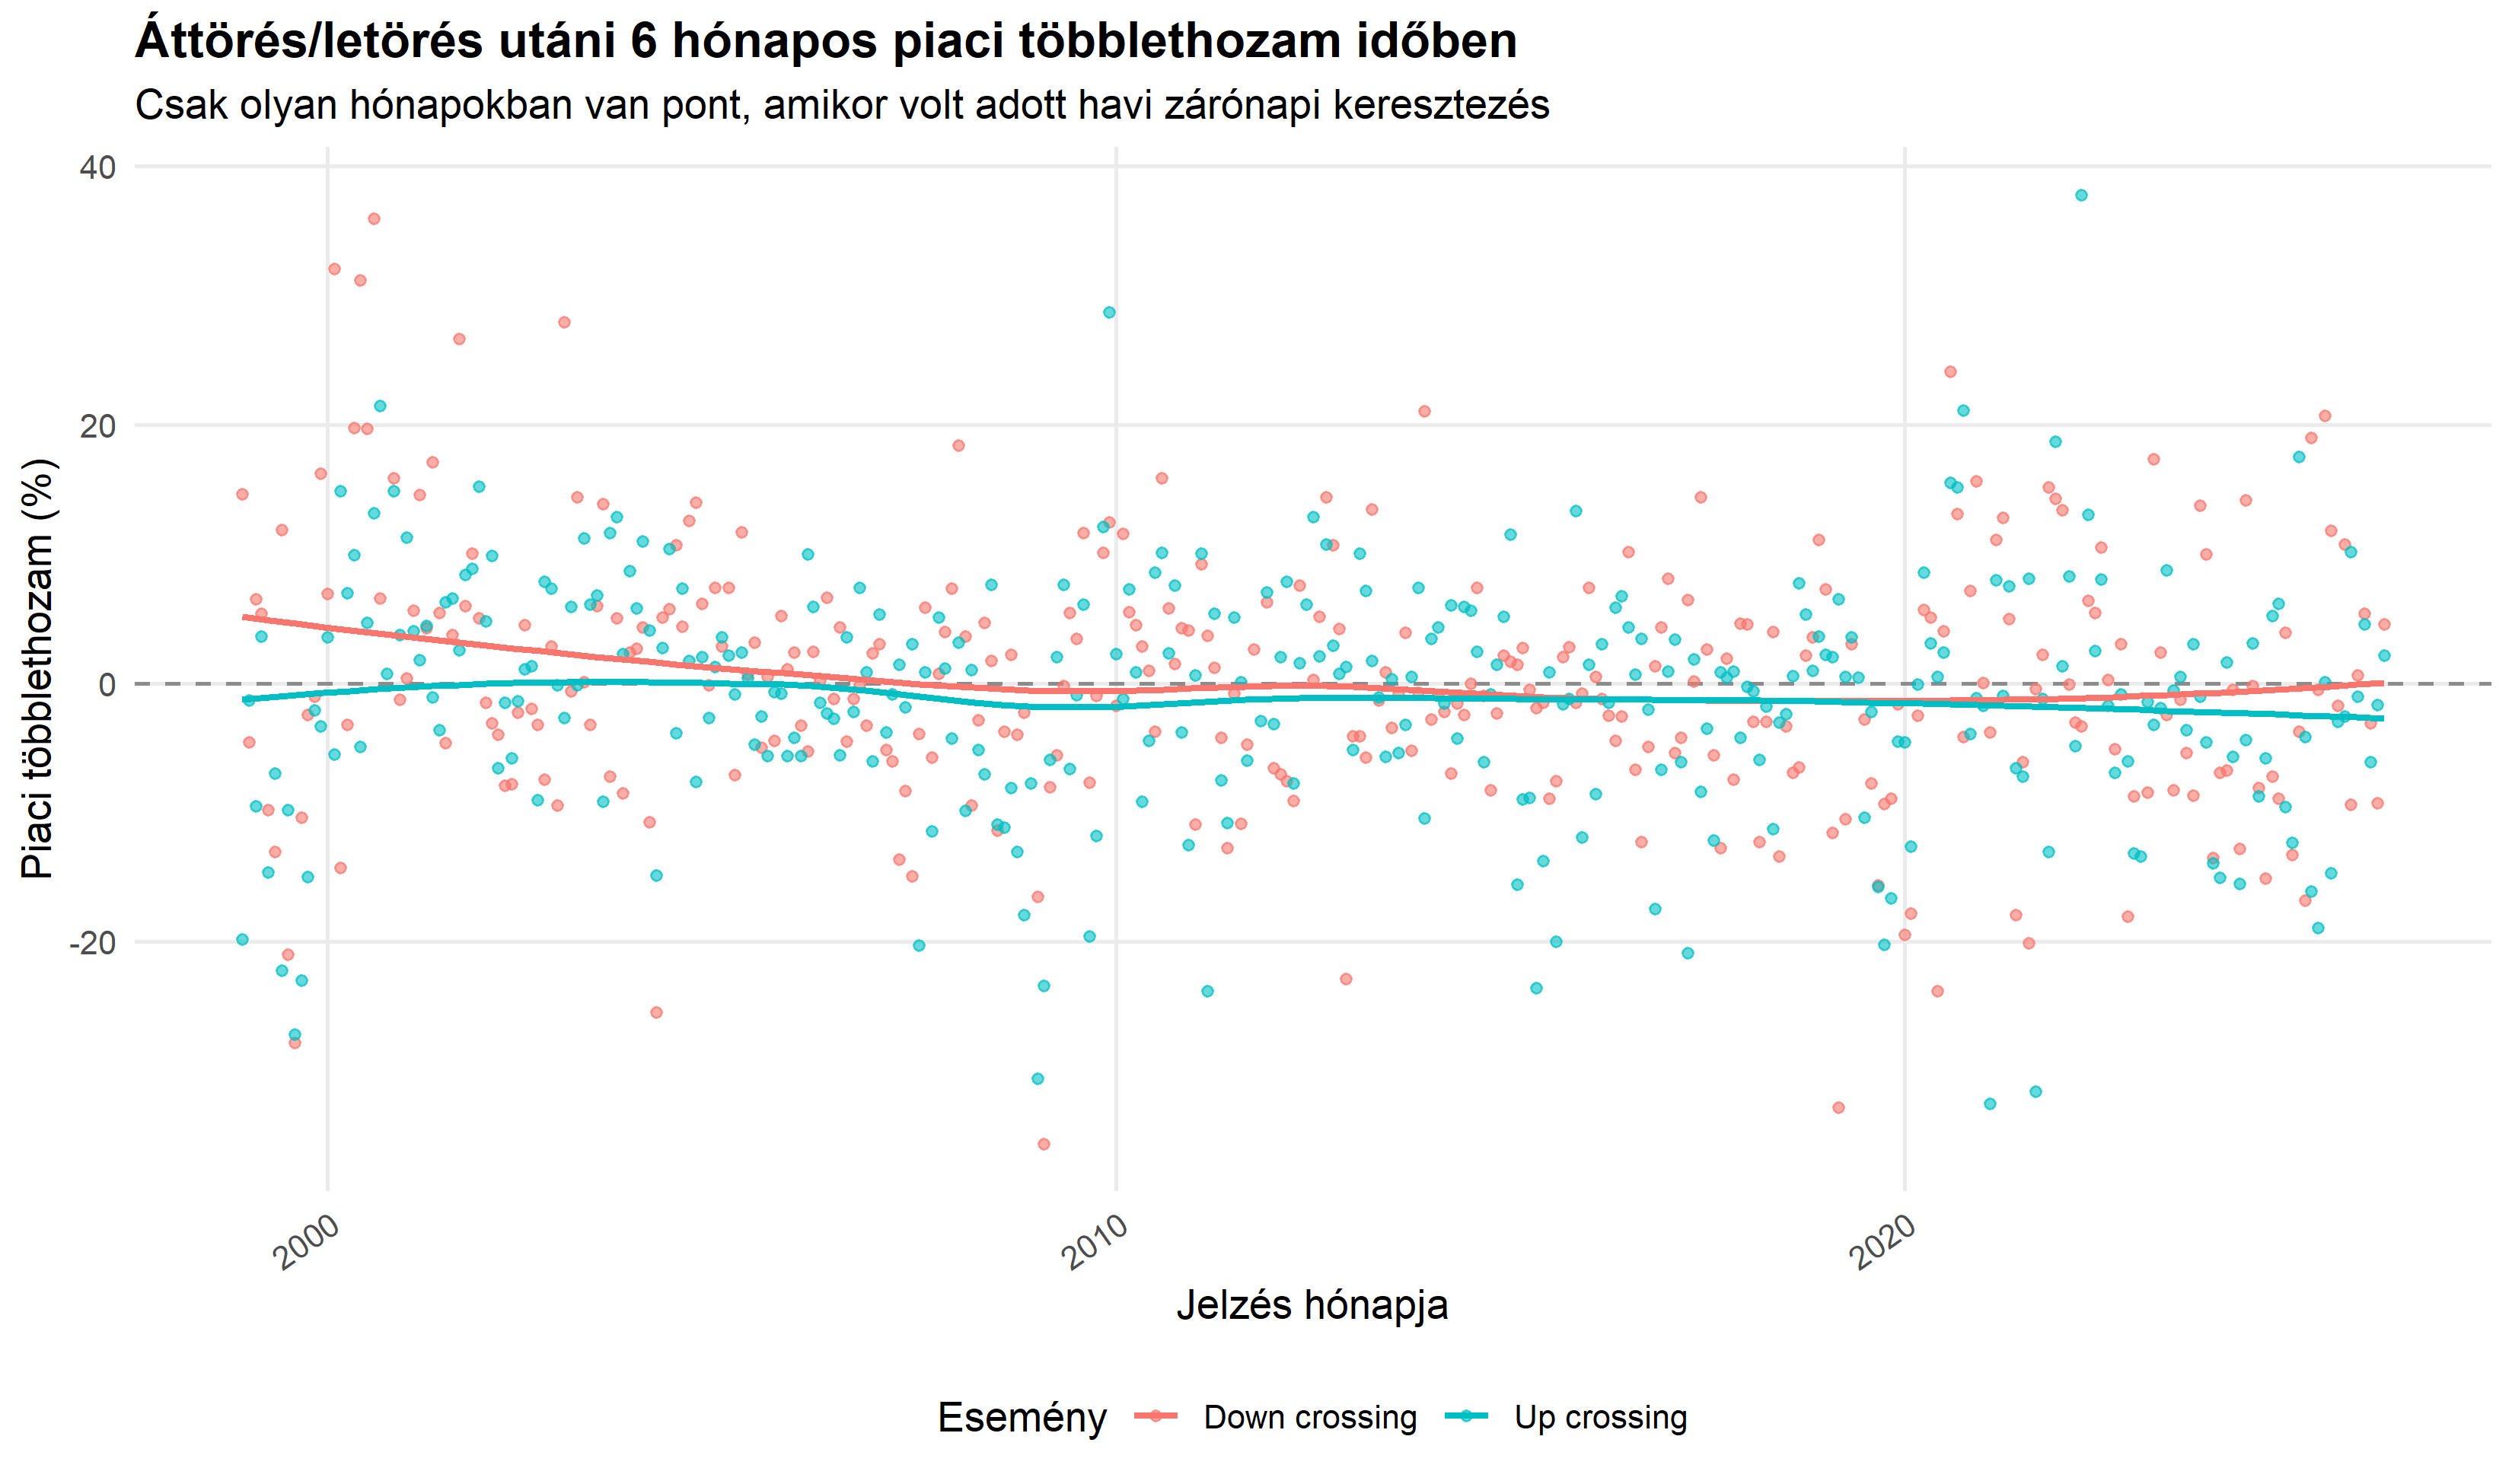
A következő kérdés az, hogy a mozgóátlag keresztezése utáni teljesítmény mennyire volt állandó az elmúlt évtizedekben. Az alábbi ábra az egyes hónapokhoz tartozó átlagos, következő hat hónapos piaci többlethozamot ábrázolja. A piros pontok a lefelé, a türkiz pontok a felfelé történő keresztezésekhez tartoznak. A simított görbék az eredmények időbeli alakulását szemléltetik.
forrás: saját szerkesztés
A pontok nagyon szélesen szóródnak. Voltak olyan hónapok, amikor a keresztezést követő hat hónap piaci többlethozama erősen pozitív volt, máskor jelentősen negatív. Az összképben nem látszik tartós, stabil pozitív többlethozam a felfelé történő áttörések után. Az egyes hónapokban ráadásul eltérő számú keresztezés történt, így egy-egy szélsőséges pont kevesebb részvény átlagából is származhat.
4. Miért éppen a 200 napos mozgóátlag lenne különleges?
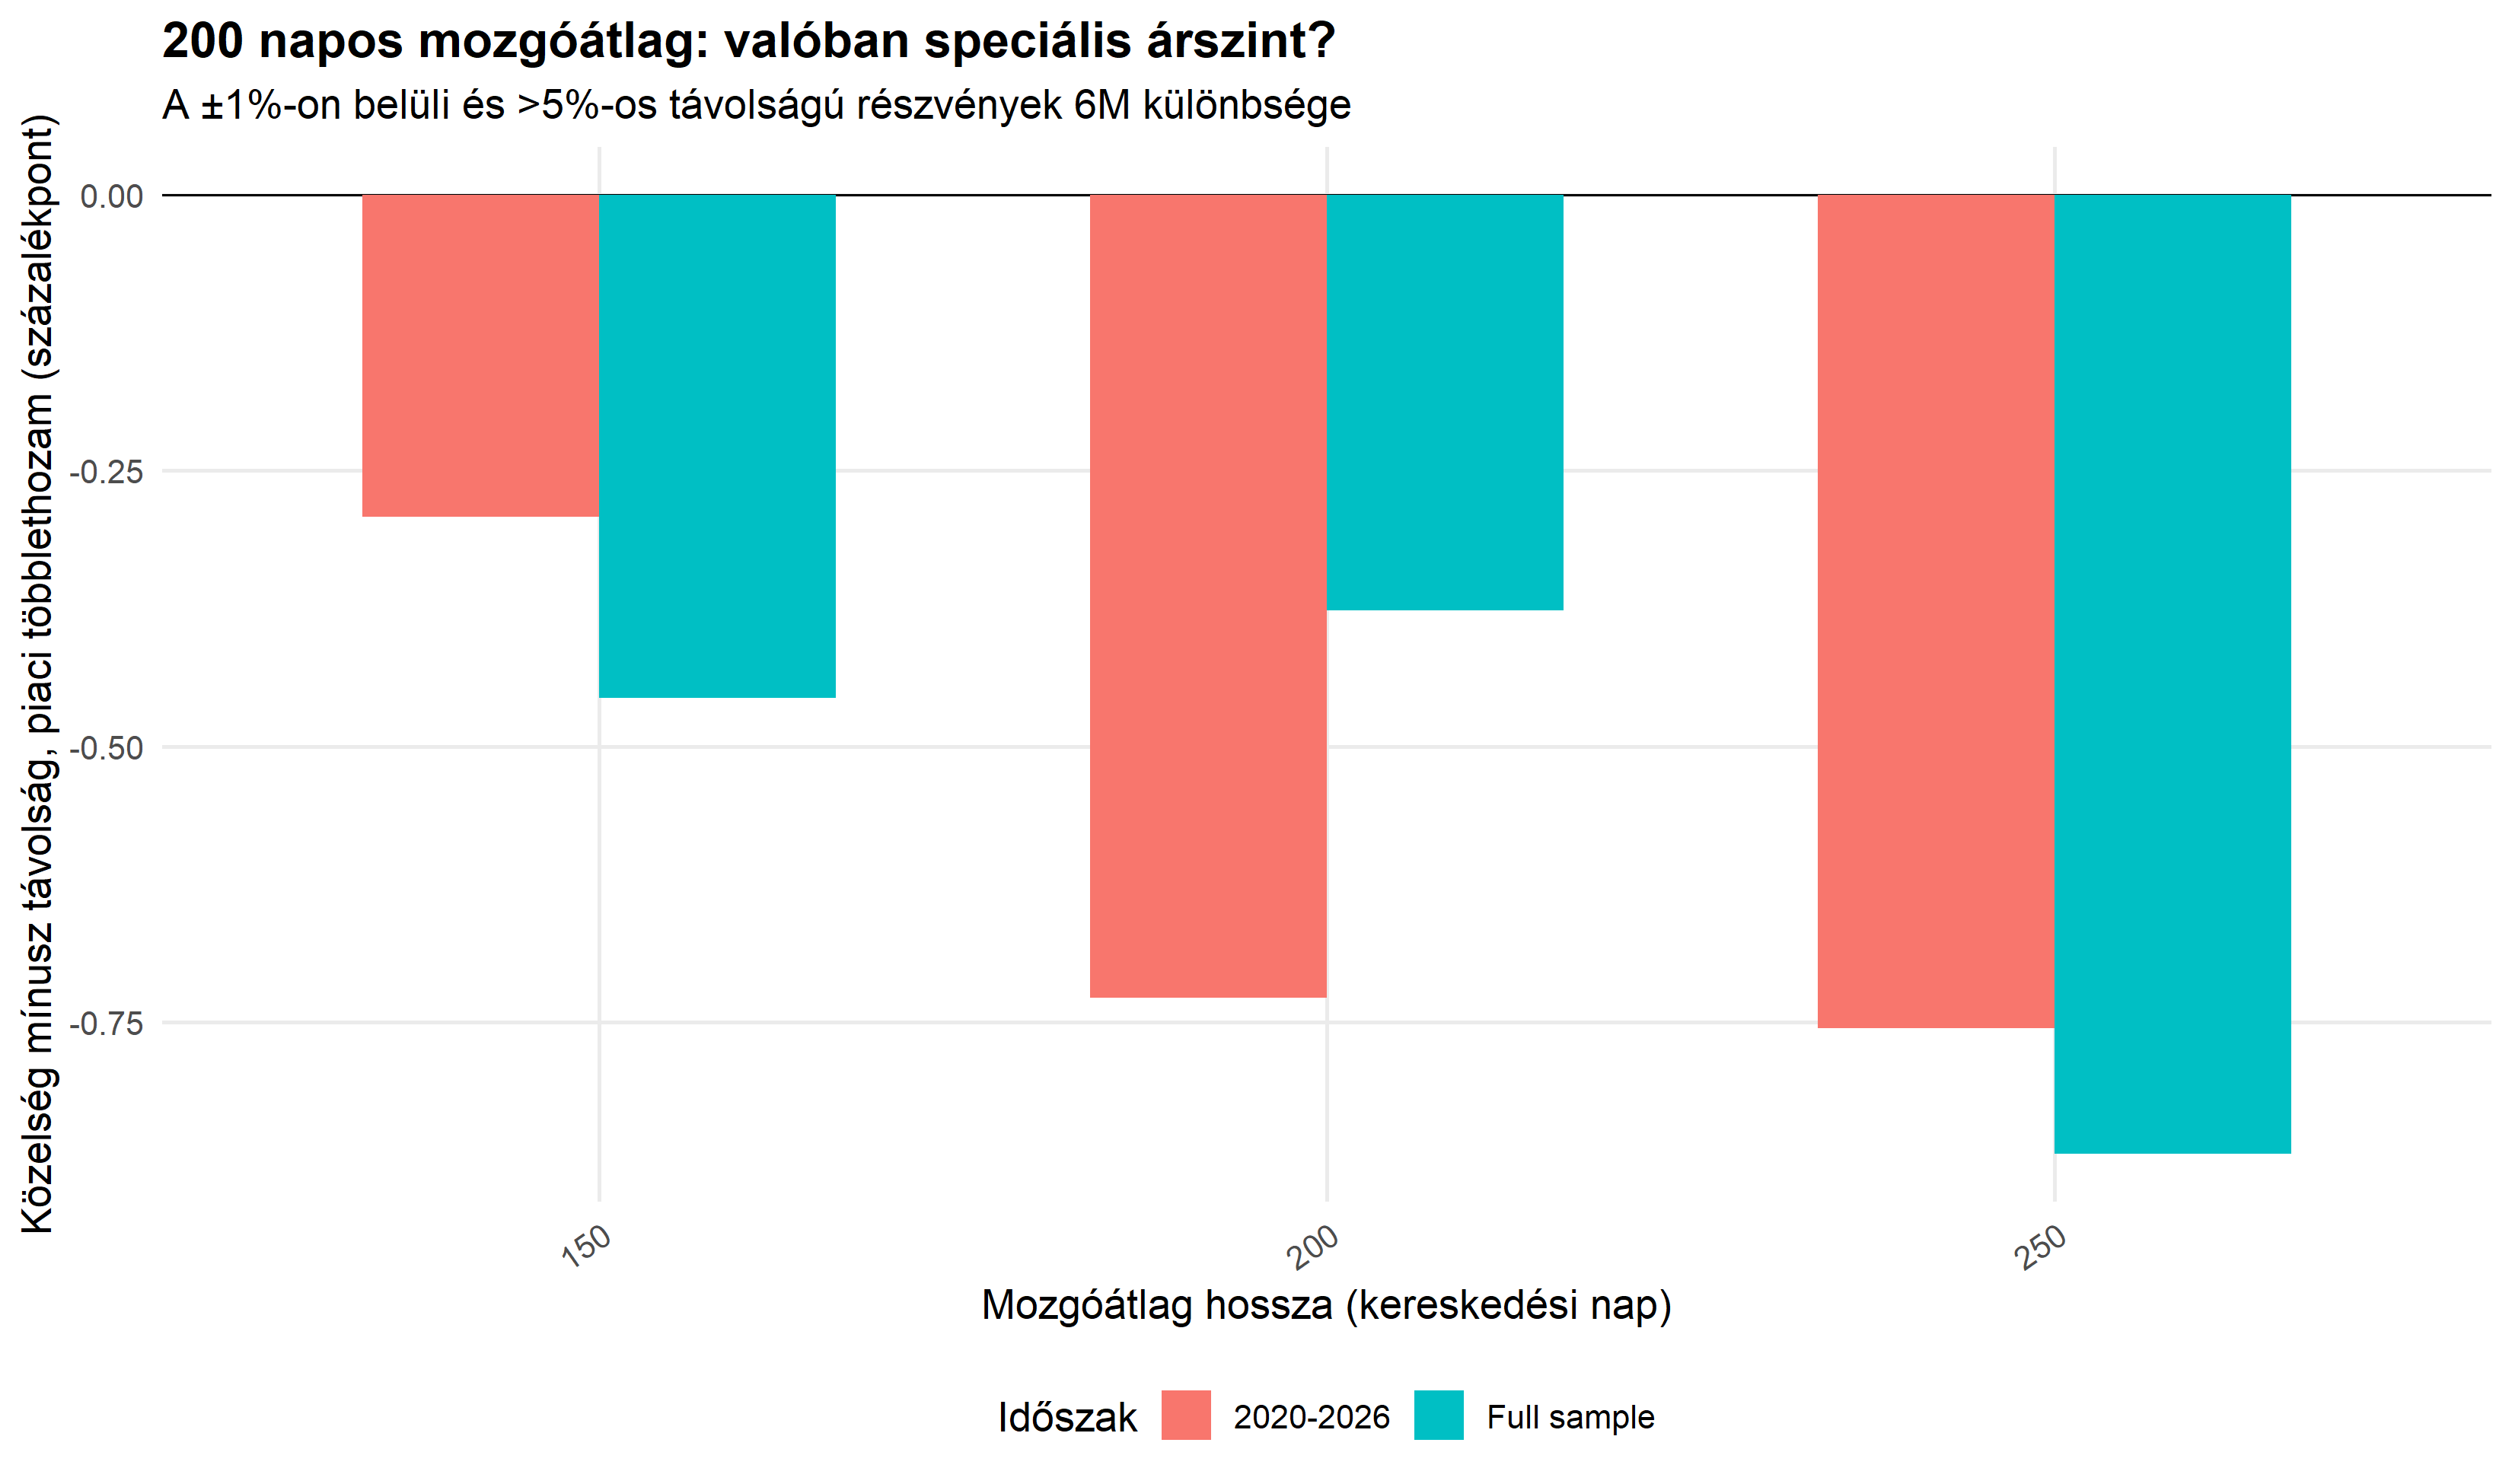
A 200 napos mozgóátlag népszerűségét gyakran azzal magyarázzák, hogy sok piaci szereplő figyeli, ezért az árfolyam közelében fontos támasz vagy ellenállás alakulhat ki. Ez lehetséges, de önmagában a népszerűség még nem bizonyítja, hogy a 200 napos átlag valóban kitüntetett árszint. Érdemes megnézni, hasonló eredményeket kapunk-e más hosszúságú mozgóátlagokkal.
Az ötödik ábrán 150, 200 és 250 kereskedési napos átlagokat hasonlítottunk össze. Mindegyiknél kiszámoltuk a mozgóátlaghoz nagyon közel, legfeljebb 1%-os távolságban lévő részvények és az attól több mint 5%-ra lévők következő hat hónapos piaci többlethozamának különbségét.
forrás: saját szerkesztés
A fenti ábrán látható, hogy a teljes mintában a közeli részvények és a távoliak többlethozama közötti különbség a 150 napos mozgóátlagnál -0,46, a 200 naposnál -0,38, a 250 naposnál -0,87 százalékpont volt. A 2020 utáni időszakban rendre -0,29, -0,73 és -0,76 százalékpontot kaptunk. A negatív érték minden esetben azt jelenti, hogy a mozgóátlaghoz közel lévő részvények csoportja átlagosan gyengébben teljesített a távolabbi részvényeknél.
Ezek a különbségek a statisztikai vizsgálatokban nem bizonyultak szignifikánsnak. Ennél is fontosabb, hogy a 200 napos mozgóátlag eredménye nem emelkedik ki a 150 és 250 napos változatok közül. A vizsgálat tehát nem szolgáltat bizonyítékot arra, hogy a 200 napos átlag közelében önmagában kedvezőbb későbbi hozamokra számíthatnánk.
5. Az SMA200 inkább a nagy veszteségeket jelzi előre?
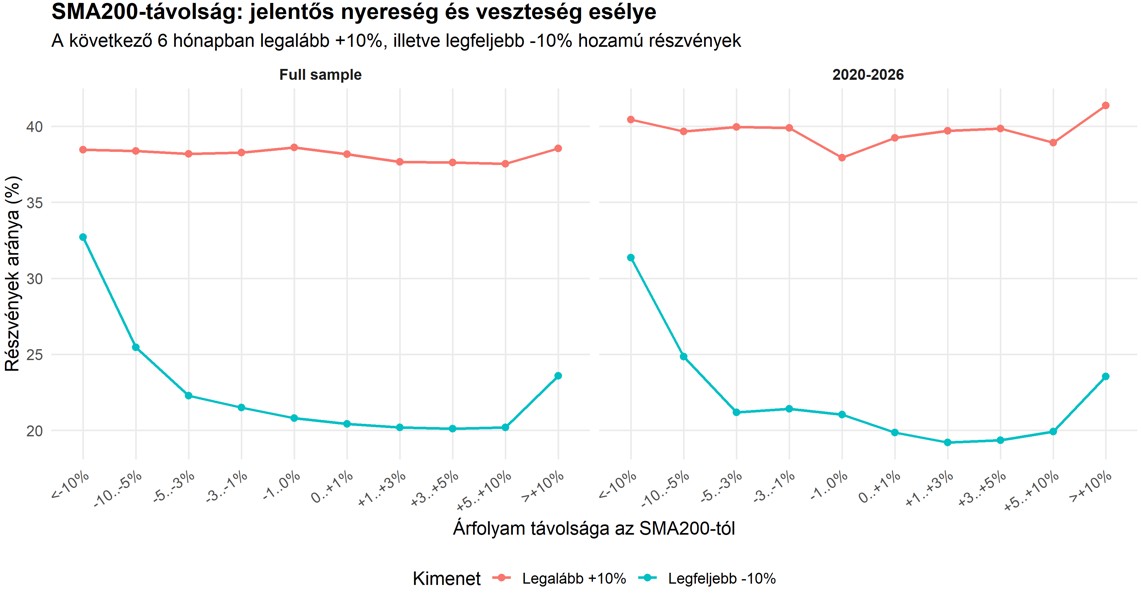
Az eddigi vizsgálatokban elsősorban az átlagos hozamokra koncentráltunk, de érdemes azt is megnézni, hogy a 200 napos mozgóátlaghoz viszonyított árfolyamhelyzet milyen kapcsolatban áll a nagyobb nyereségek és veszteségek gyakoriságával.
Az alábbi ábrán jól látható, hogy a jelentős veszteségek gyakorisága összefügg a 200 napos mozgóátlagtól mért távolsággal. Azoknál a részvényeknél, amelyek árfolyama több mint 10%-kal a mozgóátlag alatt tartózkodott, az esetek közel 33 százalékában következett be legalább 10%-os veszteség a következő hat hónapban. Ezzel szemben a mozgóátlag felett több mint 10%-kal kereskedő részvényeknél ez az arány mindössze 24% körül alakult.
A jelentős nyereségek esetében viszont nem figyelhető meg ilyen egyértelmű összefüggés. A legalább 10%-os emelkedést elérő részvények aránya a legtöbb kategóriában 38-39% körül alakult, és a mozgóátlagtól való távolság növekedésével nem mutatott egyértelmű emelkedő vagy csökkenő tendenciát. Ez arra utal, hogy a 200 napos mozgóátlagtól mért távolság a jelentős veszteségek gyakoriságával erősebb kapcsolatot mutat, mint a jelentős nyereségekével.
forrás: saját szerkesztés
Mekkora hozamot jelez a 200 napos mozgóátlag?
Az eddigi vizsgálatokban elsősorban azt néztük meg, hogy a 200 napos mozgóátlaghoz viszonyított árfolyamhelyzet alapján kiválasztott részvények képesek voltak-e felülteljesíteni a piacot. Érdemes azonban egy másik kérdést is feltenni. Mekkora hozamot érhetett el az a befektető, aki ilyen részvényeket vásárolt, függetlenül attól, hogy közben hogyan teljesített a teljes részvénypiac?
A történeti adatok alapján jelentős különbséget találunk a 200 napos mozgóátlag alatt és felett tartózkodó részvények között. Azoknak a vállalatoknak, amelyek árfolyama legalább 10%-kal meghaladta a 200 napos mozgóátlagot, a következő hat hónapos átlagos hozama 6,19% volt. Ezzel szemben a mozgóátlag alatt több mint 10%-kal kereskedett részvények átlagosan mindössze 2,14%-os hozamot értek el. A 2020-2026-os időszakban is hasonló különbséget figyelhettünk meg, 9,05%, illetve 4,92%-os átlaghozamokkal.
A találati arányokban is megjelent ez az eltérés. A mozgóátlag felett több mint 10%-kal tartózkodó részvények közel 60%-a ért el pozitív hozamot a következő hat hónapban, míg a mélyen a mozgóátlag alatt lévőknél ez az arány 53,5% volt. A veszteségkockázatban még nagyobb különbséget találunk. Az SMA200 alatt több mint 10%-kal kereskedett részvények 32,7%-a szenvedett el legalább 10%-os veszteséget a következő fél évben, míg a mozgóátlag felett több mint 10%-kal tartózkodóknál ez az arány 23,6% volt.
Ezek az eredmények arra utalnak, hogy a 200 napos mozgóátlaghoz viszonyított árfolyamhelyzet elsősorban a jelentős veszteségek elkerülésében és a kedvezőbb hozamkilátásokkal rendelkező részvények kiválasztásában lehet hasznos. A mozgóátlag felett jelentősen kereskedő részvények nemcsak magasabb átlaghozamot értek el a következő hat hónapban, hanem kisebb arányban szenvedtek el jelentős veszteséget is. Ez ugyanakkor nem jelenti azt, hogy a mozgóátlag feletti részvények szükségszerűen felülteljesítik a piacot, vagy hogy az indikátor önmagában nyereséges kereskedési stratégiát biztosít. Az eredmények inkább azt mutatják, hogy az SMA200 hasznos szűrési szempont lehet a részvények kiválasztásakor.
Összegzés
A 333 ezer részvénymegfigyelésen alapuló vizsgálatunk szerint a 200 napos mozgóátlag hasznos információkat tartalmazhat a részvények későbbi teljesítményéről, de nem feltétlenül úgy, ahogy azt a technikai elemzésben gyakran alkalmazzák.
Azok a részvények, amelyek árfolyama jelentősen meghaladta a 200 napos mozgóátlagot, a következő hat hónapban átlagosan magasabb hozamot értek el, gyakrabban teljesítették felül a piacot, és kisebb arányban szenvedtek el jelentős veszteséget, mint a mozgóátlag alatt mélyen tartózkodó részvények.
A mozgóátlag felfelé történő áttörése azonban önmagában nem bizonyult megbízható vételi jelzésnek. Az áttörést követően nem mutatkozott tartós piaci felülteljesítés, és arra sem találtunk bizonyítékot, hogy éppen a 200 napos átlag kitüntetett árszint lenne a 150 vagy 250 napos átlaghoz képest.
Az eredmények alapján tehát a 200 napos mozgóátlag elsősorban a részvények szűrésében, a fennálló árfolyamtrend és a nagyobb veszteségkockázattal járó helyzetek azonosításában lehet hasznos, nem pedig önálló vételi jelzésként.
Módszertani megjegyzés. Az ábrák történeti, feltételes átlagokat mutatnak, és nem végrehajtott kereskedési stratégia hozamait. Nem tartalmaznak tranzakciós költséget vagy vételi-eladási árkülönbözetet. Az átfedő hat hónapos hozamok miatt az egymást követő havi megfigyelések nem függetlenek; a kutatási számításokban ezért havi idősoros, Newey-West típusú bizonytalanságbecslést és a többszörös összehasonlítások korrekcióját is alkalmaztuk. Az egyes vizsgálati szakaszok mintanagysága a rendelkezésre álló előretekintő hozamok szerint változhat.