
A kötvény-részvény portfóliók jövőbeni kockázatai, kötvény-részvény korreláció
A részvények és kötvények együttes tartása a befektetési portfóliók kockázatkezelésének egyik legismertebb eszköze. Az elképzelés szerint a részvények hosszú távú hozampotenciálját a kötvények mérsékeltebb árfolyam-ingadozása és kedvező esetben ellentétes mozgása egészíti ki. A részvény-kötvény korreláció azonban időben változik, és a múltban többször előfordult, hogy a két eszköz ára egyszerre esett. A következőkben áttekintjük, milyen gazdasági körülmények között gyengülhet a kötvények védelmi szerepe, mit mutatnak a hosszú távú nemzetközi kutatások, és milyen kapcsolat figyelhető meg a magyar részvénypiac és az állampapírhozamok között. Témáink:
- A kötvény-részvény portfóliók alapelve
- Milyen esetekben nem védenek a kötvények?
- Mi történik 5 százaléknál nagyobb infláció esetén a kötvényekkel?
- Részvény-kötvény korreláció az elmúlt 150 évben
- Milyen tényezők hatására változik a kötvény-részvény korreláció?
- Nemzetközi tőzsdék részvény-kötvény korrelációja
- Mit mutatnak a 2026-os piaci tapasztalatok?
- A magyar kötvény- és a részvénypiac kapcsolata
A kötvény-részvény portfóliók alapelve
A részvény-kötvény portfólió a befektetési kockázat kezelésének széles körben alkalmazott eszköze. Elméleti alapjaival a modern portfólióelméletről, gyakorlati összefüggéseivel pedig a hatékonysági határgörbéről szóló írásunkban foglalkoztunk. A kockázatcsökkentés egyik forrása az, hogy a részvények és az államkötvények befektetési hozama nem feltétlenül mozog együtt. A 2000-es évektől hosszú időn át az amerikai államkötvények gyakran emelkedtek, amikor a részvénypiac esett. Ilyenkor a kötvények piaci hozamszintje jellemzően csökkent, ami a már kibocsátott, fix kamatozású kötvények árát emelte. Ez az összefüggés azonban nem állandó, és a kötvények is szenvedhetnek jelentős árfolyamveszteséget.
A 2022-es év jól megmutatta ennek a portfóliónak a sérülékenységét. Az infláció gyorsulásával és a kamatok emelkedésével az amerikai részvény- és kötvénypiac egyszerre esett, ezért a klasszikus 60/40-es portfólió is jelentős veszteséget szenvedett el. A kérdés az, hogy hasonló helyzetek milyen körülmények között ismétlődhetnek meg. Az alábbi, 2022-ből származó grafikon a részvénypiac (sárga) és a kötvények árfolyamának (kék) egyidejű visszaesését szemlélteti.

A koronavírus okozta válság idején ennek ellenkezőjét tapasztalhattuk, lásd alábbi képen.

Egy korábbi amerikai részvénypiaci visszaesés idején szintén megfigyelhető volt a kötvények kockázatmérséklő szerepe.

A 2008-2009-es pénzügyi válság idején az amerikai államkötvények árfolyamának emelkedése ugyancsak ellensúlyozta a részvényveszteségek egy részét.
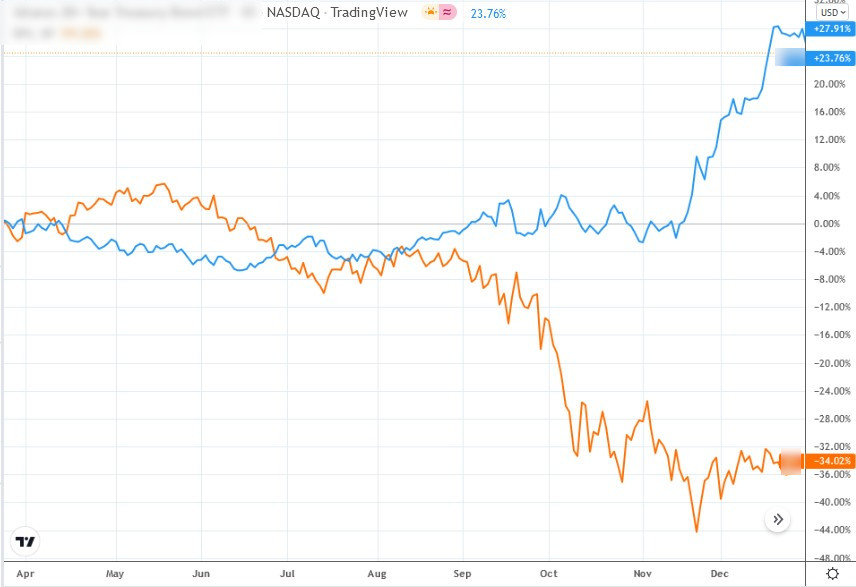
A fenti példákból ugyanakkor nem következik, hogy a kötvények minden részvénypiaci visszaesés során védelmet nyújtanak. A korreláció előjele és erőssége a gazdasági környezet függvényében változik. A kérdést több tudományos kutatás is vizsgálta, amelyekből az is kiderül, miért romolhat a részvény-kötvény portfóliók teljesítménye.
Az Egyesült Államokban a részvények és az államkötvények befektetési hozama között az 1990-es években sokszor pozitív, a 2000-es évektől viszont hosszú ideig negatív korreláció volt megfigyelhető. A korrelációs együttható -1 és +1 közötti értéket vehet fel. A nulla körüli érték a lineáris kapcsolat hiányára utal, de önmagában nem jelenti a két változó függetlenségét. A +1 tökéletesen azonos irányú, a -1 tökéletesen ellentétes irányú lineáris mozgást jelent. Fontos, hogy a kötvények befektetési hozama és a piaci hozamszintjük változása eltérő változók. A kötvényárfolyam és a piaci hozamszint jellemzően ellentétes irányban mozog, ezért a részvényhozamokkal számított korrelációjuk előjele is eltérhet.
- Ha a korrelációs együttható értéke nulla, akkor a két adat között nincs lineáris kapcsolat, ami gyakran azt is jelenti, hogy a két adat független egymástól.
- Ha a korrelációs együttható értéke 1, akkor a két adat között teljes lineáris kapcsolat mutatható ki, azaz a két adat összefügg.
- Ha a korrelációs együttható értéke -1, akkor is van összefüggés a két adat között, de ellentétes irányú.
Milyen esetekben nem védenek a kötvények?
A Stock-Bond Correlations, Macroeconomic Regimes and Monetary Policy című kutatás tíz fejlett ország adatai alapján vizsgálta a részvény-kötvény korreláció alakulását és a monetáris politika szerepét. A szerzők arra jutottak, hogy alacsony infláció és támogató monetáris politika mellett a korreláció gyakrabban negatív, míg szigorú monetáris kondíciók között pozitív együttmozgás jellemző. Ez összhangban van azzal, hogy a kötvények biztonságosabb eszköznek számíthatnak a kereslet visszaeséséből fakadó válságok idején, miközben az inflációs sokkokkal járó időszakokban mindkét piac gyengélkedhet. A tanulmány az infláció ciklikusságára is kitér.
„When inflation is countercyclical, both equities and bonds are risky and move positively with inflation risk, inducing a positive correlation. When instead inflation is pro-cyclical, equity and bond risk premia are negatively correlated as nominal bonds act as a hedge, inducing a negative stock-bond correlation.”
Prociklikus infláció esetén az árak emelkedése jellemzően az élénkülő gazdasági aktivitással függ össze. Amikor a gazdasági növekedés gyengül, az inflációs nyomás is mérséklődhet, így a jegybanknak nagyobb mozgástere marad a kamatcsökkentésre. Ez támogathatja a kötvényárfolyamokat a részvénypiaci visszaesés idején. Ezzel szemben egy kedvezőtlen kínálati sokk egyszerre lassíthatja a gazdaságot és gyorsíthatja az inflációt. Ilyen helyzetben a kötvények védelmi szerepe gyengülhet. A stagflációról és a gazdasági összefüggésekről itt olvashatsz részletesebben. A szerzők a kínálati és keresleti sokkok szerepét is kiemelik.
„Supply shocks, either good (positive) or bad (negative), help explain the positive correlations in the 1970s, 1980s, and 1990s, while demand shocks in combination with smaller supply shocks explain some but not all of the negative correlations observed since the year 2000.”
Az 1970-es és az 1980-as évek stagflációs epizódjai idején a gyenge gazdasági teljesítmény magas inflációval párosult. A részvény- és kötvényhozamok ekkor gyakran azonos irányba mozogtak, ezért a kötvények kevésbé mérsékelték a portfólió veszteségeit. A hivatkozott kutatás tíz fejlett ország, köztük az Egyesült Államok, Kanada, Japán, az Egyesült Királyság és több nyugat-európai ország piacát is vizsgálta. Az eredmények szerint a monetáris politikai környezet a korreláció alakulásának fontos tényezője. A főbb megfigyelések a következők voltak:
- A részvény-kötvény korreláció jellemzően alacsony, gyakran negatív, ha az infláció alacsony.
- Alacsony infláció mellett a támogató monetáris politika, ideértve egyes eszközvásárlási programokat is, gyakran negatív részvény-kötvény hozamkorrelációval társult.
- A vizsgálatban szigorú monetáris kondíciók mellett jellemzően pozitív volt a részvények és kötvények befektetési hozamának korrelációja.
- A monetáris politika lazításból szigorításba fordulása megváltoztathatja a két eszköz együttmozgását, bár a váltás önmagában nem határozza meg a korrelációt.
Alacsony infláció mellett egy gazdasági lassulásra a jegybank gyakran kamatcsökkentéssel reagálhat. Ha ez a piaci kötvényhozamokat is mérsékli, a már kibocsátott, fix kamatozású kötvények árfolyama jellemzően emelkedik. A részvények eközben a gyengébb növekedési kilátások miatt eshetnek, ami negatív részvény-kötvény hozamkorrelációt eredményezhet. Magas infláció esetén a jegybank akár romló gazdasági helyzetben is szigorú monetáris politikára kényszerülhet. Az emelkedő hozamok ekkor a kötvényárfolyamokat csökkentik, miközben a részvénypiacra is nyomás nehezedhet.
Mi történik 5 százaléknál nagyobb infláció esetén a kötvényekkel?
Egy másik kutatás, a The Best Strategies for Inflationary Times az Egyesült Államok, az Egyesült Királyság és Japán hosszú távú, 1926-tól induló adatait használta. A szerzők az Egyesült Államokban azonosított nyolc olyan inflációs időszakot is részletesen megvizsgálták, amikor az éves infláció elérte az 5%-ot, és tovább emelkedett. Az elemzés azt mutatja, hogy a részvények és az államkötvények reálhozama az ilyen inflációs hullámokban egyaránt kedvezőtlen lehet. A főbb megállapítások a következők:
- Az azonosított amerikai inflációs időszakokban a 60/40-es részvény-kötvény portfólió évesített reálhozama átlagosan mintegy -6% volt. Ez az adott történelmi inflációs epizódokra vonatkozó eredmény, és nem minden 5% feletti inflációjú év szükségszerű következménye.
- A részvények hosszú távon bizonyos mértékig védhetnek a pénzromlással szemben, de az infláció gyors emelkedése rövid távon növelheti a vállalatok költségeit, a kamatokat és a bizonytalanságot. A költségnövekedést nem minden társaság tudja azonnal áthárítani a vevőire.
- Mérsékelt és kiszámítható infláció mellett a vállalati bevételek és nyereségek is emelkedhetnek. A kedvezőtlen részvénypiaci hatás elsősorban a tartósan magas, illetve váratlanul gyorsuló inflációs környezetben jelentkezik.
Részvény-kötvény korreláció az elmúlt 150 évben
Az Empirical Evidence on the Stock-Bond Correlation című, 2024-ben a Financial Analysts Journal folyóiratban is megjelent tanulmány több mint 140 év történelmi adatai alapján vizsgálja a részvények és az államkötvények befektetési hozama közötti kapcsolatot. A negatív korreláció a 2000-es évek után jelentősen javította a vegyes portfóliók kockázati tulajdonságait, a korábbi évtizedekben azonban más volt a helyzet. A szerzők korábbi elemzési változatában az 1970-1999 közötti átlagos korreláció 0,35, a 2000-2022 közötti időszakban pedig -0,31 volt. Az alábbi hatékonysági határgörbén a 60% részvényből és 40% kötvényből álló portfólió éves volatilitása az előbbi időszaknak megfelelő korreláció mellett 10,4%, az utóbbinál 8,5% volt, azonos feltételezett átlaghozamok és egyedi eszközkockázatok mellett. Ez azt jelenti, hogy a negatívabb korreláció csökkentette az azonos hozamhoz társuló kockázatot, és ezzel javította a portfólió kockázat-hozam profilját.

forrás: Empirical evidence on the stock-bond correlation
A jelenlegi befektetők közül sokan főként a 2000 utáni, hosszabb negatív korrelációjú időszakot ismerik. A történelmi adatok azonban azt mutatják, hogy a kapcsolat többször is előjelet váltott az 1870-es évek óta. A hosszú időszakokat átfogó grafikonon a pozitív, a nulla közeli és a negatív korrelációval jellemezhető évtizedek egyaránt megtalálhatók.

forrás: Empirical evidence on the stock-bond correlation
A részvény-kötvény korreláció alakulása jelentősen befolyásolja a vegyes portfóliók kockázatát. Ha a korreláció tartósan pozitívvá válik, ugyanazon eszközarány mellett általában nagyobb portfólió-ingadozással kell számolni, mint negatív korreláció esetén. A hivatkozott kutatás fő célja ezért azoknak a gazdasági tényezőknek a feltárása volt, amelyek korábban együtt jártak a korreláció változásával.
Milyen tényezők hatására változik a kötvény-részvény korreláció?
Az elméleti modellekben az infláció és a monetáris politika az egyik meghatározó tényező. Alacsony, stabil infláció mellett egy gazdasági lassulás rendszerint nagyobb teret enged a kamatcsökkentésnek, ami támogathatja a kötvényárakat. Ezzel szemben magas vagy gyorsuló infláció esetén a kötvényhozamok emelkedése és a részvénypiaci átértékelődés egy időben következhet be. Ez növeli a pozitív részvény-kötvény hozamkorreláció valószínűségét, de az összefüggés nem tekinthető minden időszakban érvényes szabálynak.
Az alábbi grafikon az 1875-2021 közötti időszakon mutatja az infláció és a részvény-kötvény korreláció kapcsolatát. Az adatok három történelmi szakaszra vannak bontva; az 1952-2021 közötti megfigyeléseket kék háromszögek jelölik. Az 1951-es Treasury-Fed Accord mérföldkő volt az amerikai monetáris politikában, mert megszüntette a korábbi, állampapírhozamokat rögzítő együttműködést, és növelte a Fed monetáris politikai önállóságát.

forrás: Empirical evidence on the stock-bond correlation
Az 1952-2021 közötti adatokon az infláció emelkedésével a részvény-kötvény korreláció általában magasabb értékeket vett fel. A grafikonon a 4% feletti inflációhoz jellemzően pozitív korreláció társult. Ez történelmi mintázat az adott mintában, és nem jelenti azt, hogy a 4%-os infláció minden piacon vagy időszakban automatikusan pozitív korrelációt okoz.
A másik fontos vizsgált tényező a rövid lejáratú állampapírok reálhozama. Az 1952 utáni adatokon a magasabb reálhozamok gyakran pozitívabb részvény-kötvény korrelációval jártak együtt. A kapcsolat korábbi történelmi időszakokban kevésbé egyértelmű, ezért az egyes küszöbértékeket itt is a vizsgált mintához kell kötni.

forrás: Empirical evidence on the stock-bond correlation
A fentieken túl számos további tényező szóba került különböző elméletekben az utóbbi két évtizedben. Ezeket mind összefüggésbe hozták a kötvény-részvény korreláció változásával:
- Az infláció volatilitása, azaz a havi fogyasztói árak változékonysága
- A részvénypiac volatilitása, azaz a havi részvénypiaci hozamok szórása
- A kötvények volatilitása, azaz a havi hozamok szórása
- Ipari termelés
- Ipari termelés változékonysága, szórása
- A várható infláció: felmérések alapján a következő évi várható infláció
- A rövid lejáratú kötvények reálhozama
- A várt infláció változékonysága, szórása
Az alábbi táblázat regressziós becslésekkel vizsgálja az infláció, a rövid lejáratú állampapírok reálhozama és a részvény-kötvény korreláció kapcsolatát. A kiemelt becslések pozitív előjelű, statisztikailag szignifikáns együtthatói összhangban vannak az előző grafikonokkal. Ez együttjárást mutat, önmagában nem bizonyít oksági kapcsolatot.

forrás: Empirical evidence on the stock-bond correlation
A táblázat további soraiban több gazdasági változó is szerepel, de a becsült összefüggések egy része nem statisztikailag szignifikáns. A modellek R-négyzet értékei hozzávetőleg 55-80% között mozognak. Ezek az értékek a vizsgált történelmi mintán belüli illeszkedést jellemzik, és önmagukban nem mutatják meg, hogy a modellek mennyire pontosan tudják előrejelezni a későbbi korrelációt. A következő grafikon a tényleges és a becsült részvény-kötvény korreláció alakulását hasonlítja össze.

forrás: Empirical evidence on the stock-bond correlation
A vizsgálatot elvégezték hat további ország esetében. A statisztikailag szignifikáns eredmények félkövérrel ki vannak emelve. A „model 1” az infláció és a rövid kötvény reálhozama közötti összefüggést vizsgálja, a „model 2” alatt további tényezők figyelembe lettek véve (ezeket fentebb felsoroltam).

forrás: Empirical evidence on the stock-bond correlation
A hosszú távú vizsgálat alapján az infláció és a rövid lejáratú állampapírok reálhozama az 1950-es éveket követően erősebben kapcsolódott a részvény-kötvény korreláció alakulásához, míg a korábbi időszakokra ez az összefüggés kevésbé volt jellemző. A szerzők a jegybanki intézményrendszer változását is fontos tényezőnek tartják. A 2024-ben megjelent változat emellett az államkötvények hitelkockázati megítélésének szerepét is hangsúlyozza, ami segíthet megérteni, hogy a fejlett és a feltörekvő piacok miért térhetnek el egymástól. Az inflációs várakozások és az infláció körüli bizonytalanság szintén összefügghetnek a korreláció alakulásával. A befektetők számára mindez azért lényeges, mert a tartósan magasabb korreláció általában nagyobb kockázatot jelent az olyan vegyes portfóliók számára, mint a 60% részvényt és 40% kötvényt tartalmazó összeállítás.
Nemzetközi tőzsdék részvény-kötvény korrelációja
Portelli és Roncalli (2024) azt vizsgálták, hogy az egyes részvények mekkora részben járulnak hozzá a teljes részvényindex és a kötvények hozama közötti korrelációhoz. Az Egyesült Államokban a széles piacot reprezentáló S&P 500 indexen belül is viszonylag kevés nagy súlyú társaság adja a kimutatott korreláció számottevő részét. A tanulmány egyik példájában 2023-ban öt részvényhez kapcsolódott a korreláció mintegy negyede, és 32 részvényhez annak fele. Ez a korrelációhoz való statisztikai hozzájárulás, amelyből önmagában nem lehet arra következtetni, hogy néhány vállalati esemény okozta volna a teljes piaci együttmozgást.

Forrás: Portelli, Roncalli (2024)
Az alábbi képen az Egyesült Államok részvény-kötvény korrelációja látható, havi hozamok alapján.

A következő grafikon azt mutatja, hogy a teljes hozamgörbén megfigyelhető a korreláció. A hosszabb lejárati idővel rendelkező (magas duráció, nagyobb kamatérzékenység, lásd itt) kötvények esetében erőteljesebb a hatás.

Az alábbi ábra alapján a befektetésre ajánlott vállalati kötvények (zöld szaggatott) részvényekkel mért korrelációja több időszakban az államkötvényekéhez (magenta) hasonlóan alakult. A magas hozamú, alacsonyabb hitelminősítésű vállalati kötvények (piros szaggatott) másként viselkedhetnek, mivel árfolyamukat a hitelkockázat változása is erősen befolyásolja.

Forrás: Portelli, Roncalli (2024)
Az alábbi ábra szerint a kanadai részvény- és kötvénypiac kapcsolata több időszakban hasonlóan alakult az Egyesült Államokéhoz. Japán esetében viszont eltérő időzítésű korrelációs rezsimeket láthatunk, ami összefügghet az ország sajátos inflációs és monetáris politikai környezetével.

Forrás: Portelli, Roncalli (2024)
A vizsgált európai piacokon is megfigyelhető volt a 2000-es évektől a negatív részvény-kötvény hozamkorreláció, de az egyes országokban nem pontosan ugyanakkor következtek be a rezsimváltások.

A fejlett országoknál maradva, látható, hogy az olasz, spanyol, svájci részvény-kötvény korrelációban is van egy negatív időszak.

A feltörekvő piacokon több időszakban pozitívabb részvény-kötvény hozamkorreláció figyelhető meg. A magyarázatban az inflációs környezet mellett a hitelkockázat, a devizaárfolyamok és a monetáris politika is szerepet kaphat.


Forrás: Portelli, Roncalli (2024)
A magyar piaci idősorokban a bemutatott időszakok nagy részében szintén pozitív részvény-kötvény hozamkorreláció látható. A következő fejezetben ezt saját adatelemzéssel egészítem ki, amely a kötvények piaci hozamszintjének változását vizsgálja a BUX hozamával összevetve.


Forrás: Portelli, Roncalli (2024)
A nemzetközi eredmények szerint a részvény-kötvény hozamkorreláció hosszabb időszakokon keresztül lehet negatív, de az előjele változhat. Az infláció, a reálkamatok, a monetáris politika és az állampapírok hitelkockázata egyaránt összefügghetnek ezzel. Pozitív korreláció mellett a kötvények általában kisebb védelmet nyújtanak a részvénypiaci visszaesések ellen. Ugyanakkor az egynél kisebb pozitív korreláció még mindig eredményezhet diverzifikációs előnyt, ezért önmagában a korreláció előjele nem dönti el, hogy érdemes-e kötvényeket tartani.
A történelmi eredmények alapján nincs olyan állandó korrelációs kapcsolat, amely minden gazdasági helyzetben garantálná a részvény-kötvény portfólió védelmét. A kedvező, negatív hozamkorreláció gyakran alacsony és stabil inflációs környezetben alakult ki, miközben az inflációs sokkok és a monetáris szigorítás növelték az egyidejű árfolyamesés veszélyét. Az egyes országok között ezért számottevő különbségeket is láthatunk.
Mit mutatnak a 2026-os piaci tapasztalatok?
A Federal Reserve 2026 októberében megjelent elemzése ismét felhívta a figyelmet arra, hogy a kötvények védelmi szerepét a sokkok jellege és az inflációs várakozások határozzák meg. A szerzők, Canlin Li és Emre Yoldas szerint a 2026 márciusában tapasztalt geopolitikai feszültségek és energiaár-emelkedés során az amerikai, az euróövezeti és a brit részvénypiac is visszaesett, miközben a hosszú lejáratú államkötvények becsült árfolyamhozama is negatív volt.
Az elemzés szerint amikor az infláció közel van a jegybanki célhoz, és a várakozások stabilak, egy kedvezőtlen gazdasági sokkra a jegybank kamatcsökkentéssel reagálhat. Ez támogatja a kötvényárfolyamokat. Tartós inflációs nyomás esetén viszont a monetáris lazítás mozgástere szűkebb, így egy kedvezőtlen kínálati sokk a részvényeket és a kötvényeket egyidejűleg is gyengítheti. A 2022-es tapasztalat tehát nem tekinthető elszigetelt esetnek.
A magyar kötvény- és a részvénypiac kapcsolata
A nemzetközi kutatások után érdemes megvizsgálni, hogyan alakult a magyar részvény- és kötvénypiac kapcsolata. Saját vizsgálatomban a 2000-2024 közötti időszak havi és heti adatait elemeztem. A magyar részvénypiacot a BUX index hozamával, a kötvénypiacot pedig a 10 éves, az 1 éves és a 3 hónapos magyar állampapírok piaci hozamszintjének változásával jellemeztem. Fontos különbség, hogy az állampapíroknál a hozamszint változását vizsgáltam, amely nem azonos a kötvénybefektetés tényleges hozamával. A kötvények piaci hozamszintje és árfolyama ugyanis ellentétes irányban mozog.
Az eredmények szerint a BUX és a magyar állampapírok hozamszintjének változása között negatív kapcsolat figyelhető meg. Havi adatokon a BUX és a 10 éves állampapírhozam változása közötti korreláció -0,25, az 1 éves állampapíroknál -0,26, a 3 hónapos lejáratnál pedig -0,19 volt. Heti adatokon a 10 éves állampapírhozam és a BUX közötti korreláció -0,34-re adódott. Az alábbi ábra a heti adatokat mutatja, ahol a negatív regressziós egyenes mellett jelentős szóródás is megfigyelhető. A regresszió magyarázóereje 11% körüli, vagyis a kapcsolat statisztikailag kimutatható, de a részvénypiaci hozamok ingadozásának nagy részét további tényezők magyarázzák.

Forrás: saját szerkesztés, 2000-2024
A negatív korreláció arra utal, hogy a magyar részvénypiac visszaeséseit gyakran az állampapírok piaci hozamszintjének emelkedése kísérte. Mivel az emelkedő hozamszint a fix kamatozású kötvények árfolyamát csökkenti, ezekben az időszakokban a kötvények árfolyammozgása nem feltétlenül ellensúlyozta a részvényveszteségeket. A kapcsolat ugyanakkor időben változott. A strukturális törések vizsgálata a havi adatokon 2012 áprilisa, a heti adatokon 2020 novembere körül jelzett változást. A becsült negatív kapcsolat mindkét esetben gyengült a későbbi időszakban.
Felmerül az a kérdés is, hogy a kötvénypiaci változások segítségével előre jelezhetők-e a részvénypiaci hozamok. Ennek vizsgálatára késleltetett regressziókat és vektor-autoregressziós (VAR) modellt alkalmaztam. Az eredmények szerint a kapcsolat elsősorban az egyidejű változásokban figyelhető meg. A kötvényhozamok korábbi változásai nem bizonyultak a későbbi BUX-hozamok megbízható előrejelzőinek. Az alábbi grafikon a havi adatokon számított vezető és késleltetett korrelációkat mutatja. Jól látható, hogy a legerősebb kapcsolat az egyidejű, nulla eltolásnál jelentkezik.

Forrás: saját szerkesztés, 2000-2024
Összességében a magyar adatok is azt mutatják, hogy a kötvények részvénypiaci kockázatokat mérséklő szerepe nem tekinthető állandónak. A BUX visszaeséseit a vizsgált időszakban gyakran emelkedő állampapírhozamok kísérték, ami a kötvényárfolyamokra kedvezőtlenül hatott. Ez összhangban van a nemzetközi kutatások azon megállapításával, hogy a részvények és kötvények kapcsolata időben változik. A vizsgálat korlátja, hogy az állampapírok teljes befektetési hozama helyett a piaci hozamszint változását elemeztem. A tényleges portfólióvédelmi hatás megítéléséhez a kötvények kamatfizetését, durációját és a teljes portfólió hozamingadozását is figyelembe kellene venni.
Összegzés
A részvény-kötvény portfóliók előnye jelentős részben abból származhat, hogy a két eszköz hozama nem mozog szorosan együtt. A nemzetközi kutatások azonban azt mutatják, hogy a korreláció hosszabb időszakokra is pozitívvá válhat. A magas infláció, a váratlan kínálati sokkok és a monetáris szigorítás növelhetik annak valószínűségét, hogy a részvények és a kötvények ára egyszerre csökken. Az alacsony és stabil infláció, valamint a hiteles monetáris politika ezzel szemben támogathatja a kötvények védelmi szerepét.
A magyar adatokon is kedvezőtlen egyidejű együttmozgásra utaló eredményeket kaptunk, a tényleges részvény-kötvény portfólió teljesítményének becsléséhez azonban további, teljes hozamokra épülő számításokra lenne szükség. A vizsgált történelmi kapcsolatok nem garantálják a jövőbeni együttmozgás irányát, és az itt bemutatott regressziós eredményekből nem következik használható kereskedési előrejelzés. A portfólióépítés során ezért a korreláció mellett a kötvények futamidejét, kamatkockázatát, hitelkockázatát és a befektetési időtávot is érdemes figyelembe venni.