Évesített hozam, kamat
Az alábbiakban az évesített kamat és hozam jelentését, számítását beszéljük meg, illetve foglalkozunk azzal a problémával, amely egy hosszabb, többéves időszak hozamának kimutatásánál felmerülhet. Megnézzük, hogy miért lehet félrevezető az átlaghozam, és hogyan számíthatjuk ki a befektetett tőke tényleges éves növekedési ütemét.
Évesített hozam, kamat jelentése
Az évesített, más néven annualizált hozamnak és kamatnak fontos szerepe van a befektetések összehasonlításában. Az egy évnél rövidebb lejáratú bankbetétek, kötvények és más befektetési termékek hozamát gyakran évesítve is megadják, mivel így könnyebben összehasonlíthatók az eltérő futamidejű befektetési lehetőségek. Az évesített hozam azt mutatja meg, hogy egy adott időszak alatt elért hozam egy évre vetítve mekkora hozamnak felel meg. Az évesítés ugyanakkor hosszabb, többéves befektetések esetében is alkalmazható.
Fontos azonban különbséget tenni az egyszerű arányosítással és a kamatos kamattal számított évesített hozam között. Egyszerű évesítés esetén például egy féléves befektetés 5%-os hozama évi 10%-nak felel meg. Ha viszont feltételezzük, hogy a félév végén kapott hozamot ugyanolyan feltételekkel újra befektethetjük, akkor a kamatos kamattal számított évesített hozam 10,25% lesz.
Az egyszerű évesítés alkalmazásával tehát egy féléves lejáratú állampapír éves kamatlába a kétszerese is lehet annak a százalékos kamatnak, amelyet a befektető a fél év végén ténylegesen megkap. Például ha egy féléves magyar állampapír kamata évi 1,5%, akkor egyszerű, időarányos kamatszámítás mellett a befektető fél év múlva 0,75%-ot kap kamatként.
Miért lehet félrevezető a számtani átlaghozam?
Fontos tisztában lenni azzal is, hogy többéves befektetések teljesítményének értékelésekor a számtani átlaghozam félrevezető lehet. A számtani átlag az egyes évek hozamának átlagát mutatja meg, de ebből nem feltétlenül derül ki, hogy a befektetett tőke ténylegesen milyen ütemben gyarapodott. Ennek oka, hogy az egymást követő időszakok hozamai összeszorzódnak, így az árfolyam-ingadozások hatással vannak a befektetés végső értékére.
A probléma megértéséhez nézzük meg a következő példát. Tegyük fel, találunk egy befektetést, melynek az elmúlt két évben 25%-os volt az átlaghozama. Ebből könnyen azt gondolhatjuk, hogy nagyon jó befektetési lehetőséget találtunk, hiszen a 25%-os átlaghozam alapján évente 25%-os tőkenövekedésre következtethetünk. Ez azonban nem feltétlenül igaz.
A 25%-os átlaghozam ugyanis úgy is kijöhetett, hogy az első évben a befektetett 1 millió forinton 100%-os éves hozamot ért el a befektetési alapkezelő. Ekkor az 1 millió forintból 2 millió forint lesz. Majd a következő évben -50% az elért hozam, azaz a 2 millió forintos befektetési tőke 1 millió forintra esik vissza. Mennyit nyertünk az ügyleten? Nulla forintot, hiszen 1 millióról 2 millióra, majd vissza 1 millióra esik az egyenlegünk. Mennyi lett a számtani átlaghozam? 25%, hiszen 100% és -50% számtani átlaga 25%.
Természetesen nem minden esetben lesznek ilyen szélsőséges helyzetek, mint amit a fenti példában láttunk. Megfigyelhető azonban, hogy minél nagyobb a hozamok ingadozása, annál jelentősebb lehet a számtani átlaghozam és a tényleges éves tőkenövekedés közötti eltérés. Alacsony hozamingadozás mellett a különbség rendszerint kicsi, nagyobb árfolyam-ingadozások esetén azonban számottevővé válhat. Ezért részvények, befektetési alapok, árupiaci befektetések és más árfolyamkockázatot hordozó eszközök többéves teljesítményének értékelésekor érdemes a geometriai átlaghozamot is megvizsgálni.
Hogyan számítható ki a hozam többéves időszak esetén?
Látható volt a fentiekből, hogy a befektetés egyenlegének változása jobban megmutatja a tényleges vagyongyarapodást, mint a számtani átlaghozam. Hiszen 1 millió forintból két év alatt ismét 1 millió forint lett, azaz a teljes időszak hozama nulla százalék. Ezzel szemben a számtani átlaghozam a példában 25% lett. A fentiek miatt, ha egy többéves befektetés tényleges éves növekedési ütemét szeretnénk meghatározni, akkor a CAGR használata célszerű.
A CAGR az angol Compound Annual Growth Rate szavak rövidítése, mely magyarra fordítva összetett éves növekedési rátát jelent. A bonyolult név ellenére a mutató értelmezése egyszerű, ugyanis a befektetés kezdő- és végértéke alapján megmutatja, hogy évente átlagosan mekkora állandó, kamatos kamattal számított hozam mellett jutottunk volna el a kezdeti tőkeértékről a végső értékre.
A CAGR számítási képlete az alábbi.
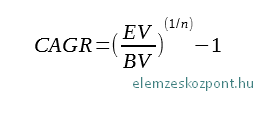
A képletben az alábbi jelöléseket használjuk.
- EV - a befektetés értéke a vizsgált időszak végén
- BV - a befektetés értéke a vizsgált időszak elején
- n - a befektetési időszak hossza években
Általában befektetések esetében években adjuk meg a befektetési időszak hosszát. Ugyanakkor egy számlakezelés esetén gyakori, hogy havi adatokat kapunk, így havi geometriai átlaghozamot is számolhatunk. Ebben az esetben a képletben az időszakok számát hónapban adjuk meg, és az eredmény is havi hozam lesz. Az éves CAGR meghatározásához az időtartamot években kell megadni.
Ide kattintva le is töltheted a CAGR kalkulátort, melyet saját használatra, magamnak készítettem. Nincs más dolgod, csak a fenti három paramétert kitölteni, és látni fogod az összetett éves növekedési rátát. Az alábbi képen a 25%-os számtani átlaghozammal bemutatott példa eredményét láthatod, ahol a CAGR 0%.

Nézzünk egy másik példát. Tegyük fel, itt is 1 millió forintot fektetünk be, majd az első év végére 1,5 millió forint lesz az egyenlegünk (50%-os éves hozam). A második év végére 1 millió forintra esik vissza a befektetés egyenlege (-33,33%), míg a harmadik év végére 1,2 millió forint lesz a befektetett tőke értéke (20%-os hozam). Tehát 1 millió forintot fektettünk be, majd a harmadik év végére 1,2 millió forint lett az egyenlegünk.
A CAGR 6,27% lesz a kalkulátor szerint, lásd az alábbi képen. A számtani átlaghozam pedig az első évi 50%, a második évi -33,33% és a harmadik évi 20% alapján 12,22%. Ez utóbbi példa már nem rugaszkodott el a valóságtól, hiszen egy kockázatosabb eszközön előfordulhatnak jelentős éves pozitív és negatív hozamingadozások. Ennek ellenére a számtani átlaghozam gyakorlatilag a kétszerese a CAGR értékének.

Tegyük a fentiekhez hozzá, hogy a CAGR kezdő- és végértékből történő kiszámítása akkor ad megfelelő eredményt, ha a befektetési időszak alatt nem történtek további befizetések vagy tőkekivonások. Ha például a befektető az időszak közepén újabb 1 millió forintot helyez el a számlán, akkor az egyenleg növekedésének egy része ebből a befizetésből származik. Ilyen esetekben a teljesítmény értékeléséhez a pénzmozgásokat is figyelembe kell venni. Erre használható többek között az idővel súlyozott hozam (TWR) vagy a pénzzel súlyozott hozam (MWR, IRR).
Melyik hozammutatót érdemes használni?
Ahogy fentebb beszéltünk róla, az évesített hozam, a számtani átlaghozam és a CAGR eltérő információt nyújt a befektetők számára. Az évesített hozam az eltérő időtávú befektetések összehasonlítását segíti. Ilyenkor azonban arra is figyelni kell, hogy egyszerű arányosítással vagy kamatos kamattal történt az évesítés.
A számtani átlaghozam az egyes időszakok hozamának átlagát mutatja meg. Ez a mutató például a jövőbeli egyéves hozam várható értékének becslésénél is használható. Ha viszont arra vagyunk kíváncsiak, hogy a befektetett tőkénk egy hosszabb időszak alatt ténylegesen milyen éves ütemben gyarapodott, akkor a geometriai átlaghozam, azaz a CAGR ad megfelelőbb képet.
Sajnos azonban a CAGR sem mutat meg mindent a befektetés teljesítményéről. Két befektetés ugyanakkora összetett éves növekedési rátát érhet el úgy is, hogy közben az egyik árfolyama jelentősen ingadozott, a másiké pedig viszonylag egyenletesen emelkedett. A CAGR alapján tehát nem derül ki, hogy mekkora kockázatot kellett vállalni az elért hozamért. Ezért a hozam értékelése mellett érdemes megvizsgálni a volatilitást és a maximális visszaesést is.
A témáról bővebben itt beszéltünk: Medián és átlagszámítás: Miért vezet félre az átlag?