Forex adózás, devizakereskedés adózás (2026)
Oldalunkon áttekintjük a forex, devizakereskedés adózással kapcsolatos legfontosabb tudnivalókat. Témáink:
- Forex, devizakereskedés adózás
- Adóbevallás, ha a nyereség forintban képződik
- Adóbevallás, ha a nyereség külföldi devizában képződik
- Adóbevallás szabályai ellenőrzött tőkepiaci ügylet esetén
- Adózás, ha az ügylet nem minősül ellenőrzött tőkepiaci ügyletnek
- Adóbevallás elkészítése
- Adókiegyenlítésre is figyelj oda
- Adóbevallás szignálszolgáltatás, számlamásolás, számlakezelés, robotfuttatás esetén?
Már a cikk elején felhívnám az olvasó figyelmét, hogy nem rendelkezem adószakértői képesítéssel, így hibák, pontatlanságok lehetnek a leírtakban. Az adóbevallás elkészítéséhez javasolt könyvelő, adótanácsadó vagy a NAV segítségét kérni. A közzétett információk tájékoztató jellegűek, az adószabályok változhatnak, ezért mindig ellenőrizzük az aktuális szabályokat a NAV honlapján és a hatályos jogszabályokban.
Forex, devizakereskedés adózás
Az első legfontosabb kérdés, amit az adózással kapcsolatban el kell dönteni, hogy a forex kereskedési tevékenységünk az ellenőrzött tőkepiaci ügylet hatálya alá esik-e. Hogy pontosan mi tartozik az ellenőrzött tőkepiaci ügylet hatálya alá, azt az Szja törvény 67/A. §-a definiálja. Az Szja törvény pontos szövegét itt találjuk. Forex adózás szempontjából fontos, hogy a törvény alapján ellenőrzött tőkepiaci ügyletnek minősülhet többek között:
- a befektetési szolgáltatóval vagy befektetési szolgáltató közreműködésével kötött ügylet,
- csereügyletnek nem minősülő pénzügyi eszközre vagy árura kötött ügylet,
- valamint pénzügyi szolgáltatás keretében devizára/valutára kötött, pénzügyi elszámolással lezáródó azonnali ügylet.
Fontos azonban, hogy önmagában az, hogy forex vagy CFD ügyletről van szó, még nem dönti el automatikusan az adózási minősítést. Az ellenőrzött tőkepiaci ügylethez az ügyletnek és a szolgáltatónak is meg kell felelnie a törvényben szereplő feltételeknek.
Feltéve, hogy a befektetési szolgáltató, illetve az ügylet az alábbi feltételeknek megfelel:
- a szolgáltató felügyelet alatt álló befektetési szolgáltató,
- az ügylet felügyelt tevékenység tárgyát képezi,
- EGT-államban, OECD-tagállamban vagy olyan államban működő szolgáltatón keresztül történik, amellyel Magyarországnak van kettős adóztatás elkerüléséről szóló egyezménye,
- nem EGT-állam esetén biztosított az illetékes felügyeleti hatóság és a magyar Felügyelet közötti információcsere,
- a magánszemély rendelkezik az adókötelezettség megállapításához szükséges, valamennyi ügylet minden adatát tartalmazó, a befektetési szolgáltató által a nevére kiállított igazolással,
- az ügylet nem történik a szokásos piaci értéktől eltérő áron.
A forex és CFD ügyleteknél különösen fontos a szokásos piaci ár kérdése. Sok szolgáltató market maker modellben működik, vagyis az ügyfél számára jegyzett ár nem feltétlenül közvetlenül egy szabályozott piacon kialakuló ár, hanem a szolgáltató által adott ár, spreadekkel és esetleges felárakkal. Ez önmagában nem zárja ki automatikusan az ETÜ minősítést, de jogi bizonytalanságot okozhat, ha nem igazolható egyértelműen, hogy az alkalmazott ár piaci jellegű volt.
A fenti eseteket leegyszerűsítve azt lehet mondani, hogy az Európai Unióban működő, felügyelet alatt álló szolgáltatóknál kötött forex ügyletek jó eséllyel megfelelhetnek az ellenőrzött tőkepiaci ügylet feltételeinek, de ez nem automatikus. Mindig az adott szolgáltató, az adott ügylet, az igazolás és az elszámolás alapján kell megítélni a helyzetet. Az MNB nyilvántartásában is érdemes ellenőrizni a szolgáltatót: https://intezmenykereso.mnb.hu/
Amennyiben a brókercég szerepel az MNB nyilvántartásában, és érvényes, aktív engedéllyel vagy határon átnyúló szolgáltatási jogosultsággal rendelkezik, az kedvező jel, de önmagában még nem bizonyítja, hogy minden ügyletünk ellenőrzött tőkepiaci ügyletnek minősül. Ehhez az ügylet szintű feltételeknek is teljesülniük kell.
Adóbevallás, ha a nyereség forintban képződik
A forintban keletkező nyereség megállapítása egyszerűbb. Az adóévben lezárt ügyletek eredményét kell figyelembe venni: a nyereséges és veszteséges ügyleteket, valamint az ügyletkötésekhez kapcsolódó díjakat és jutalékokat összesíteni kell. Ezt a módszert olyan brókercégeknél tudjuk alkalmazni, ahol a számlánkat forintban vezetik, és minden egyes tranzakció eredménye forintban kerül nyilvántartásra.
Például long ügyletet nyitottunk tárgyév előtti év decemberében 10.000 EUR értékben EUR/USD devizapáron, 1,1200 dolláros árfolyamon, majd tárgyév május 15-én zártuk az ügyletet 1,1400 dolláros árfolyamon.
Az adómegállapítás szempontjából jellemzően a pozíció zárásának napja számít, mert ekkor keletkezik realizált eredmény. A nyereség számítása: (1,14 - 1,12) x 10.000 = 200 dollár nyereség. Ha azonban a brókercég ezt forintszámlán, forintban tartja nyilván, akkor a kimutatásban már forintban látjuk az eredményt, például 60.000 Ft nyereséget.
Tegyük fel, a fenti ügylet mellett még egy veszteséges ügyletünk is volt. Például tárgyév január 3-án long ügyletet nyitottunk 10.000 euró összegben EUR/HUF devizapáron 360 Ft-os árfolyamon, majd tárgyév december 1-jén zártuk az ügylet felét, 5000 euró értékben 350 Ft-os árfolyam mellett. A veszteség az ügyleten a következők szerint számítható: (350 - 360) x 5000 = -50.000 Ft. Vegyük még ehhez hozzá, hogy a tárgyév során 5.000 Ft számlavezetési díjat, jutalékot tudunk kimutatni. Eszerint a példában az alábbiak szerint alakul a nyilvántartásunk:
- 60.000 Ft nyereség
- -50.000 Ft veszteség
- 5.000 Ft díjak, jutalékok
Adóköteles jövedelem: 5.000 Ft, vagyis ezt az összeget kell az aktuális SZJA-bevallás megfelelő, ellenőrzött tőkepiaci ügyletből származó jövedelemre vonatkozó sorában feltüntetni. A fenti számításokkal általában nincs probléma addig, amíg forintban képződik az eredmény, azonban a legtöbb forex brókercégnél nem forintszámlán kereskedünk, vagyis devizában képződik a nyereség vagy veszteség.
Adóbevallás, ha a nyereség külföldi devizában képződik
Az adóbevallás szempontjából lényeges elem, hogy ha külföldi devizában képződik a nyereség vagy veszteség, akkor azt forintra kell átszámítani. Gyakori tévhit, hogy elegendő a külföldi devizában összegzett éves nyereséget vagy veszteséget év végi árfolyamon forintra átszámítani. Szintén téves elképzelés, hogy amíg nem utaltunk ki pénzt a brókercégtől, addig nem keletkezik bevallási vagy adófizetési kötelezettség.
A gyakorlatban a lezárt pozíciók eredményét kell figyelembe venni. Ha a brókercég nem forintban mutatja ki az eredményt, akkor az egyes realizált nyereségeket és veszteségeket forintra kell átszámítani, jellemzően a keletkezés napján irányadó hivatalos MNB árfolyam alapján. Ha a brókercég részletes, forintban is használható adóigazolást ad, akkor természetesen érdemes abból kiindulni, de a kimutatás tartalmát mindig ellenőrizni kell.
Például long ügyletet nyitottunk tárgyév előtti év decemberében 10.000 EUR értékben EUR/USD devizapáron, 1,1200 dolláros árfolyamon, majd tárgyév május 15-én zártuk az ügyletet 1,1400 dolláros árfolyamon.
Az adómegállapítás szempontjából a pozíció zárásának napja számít, mivel ekkor keletkezik realizált eredmény. A nyereség számítása: (1,14 - 1,12) x 10.000 = 200 dollár nyereség. Tegyük fel, dollárszámlát vezetünk, így a brókercégünk a számlakivonaton 200 dollár nyereséget mutat ki. Ebben az esetben az MNB árfolyam-lekérdezőjéből le kell kérdeznünk az USD/HUF árfolyamát a zárás napjára. Ha például az adott napon az USD/HUF árfolyam 327,33 Ft volt, akkor a nyereségünk 200 x 327,33 = 65.466 Ft.
Abban az esetben tehát, ha euróban, dollárban vagy más külföldi devizában vezetjük a számlánkat, akkor a nyereség és veszteség is külföldi devizában képződik. Ilyenkor az egyes realizált tételeket forintra kell átváltani. Egy daytrader esetében ez akár több száz devizapiaci vagy CFD kötést is jelenthet éves szinten, így az adóbevallás elkészítése időigényes lehet.
Az alábbi, MetaTraderhez készült script ebben lehet a kereskedő segítségére, ugyanis készít egy Excel-táblázatot, amelyben egyesíti az MNB hivatalos árfolyamait és a lezárt pozíciók nyereségét, veszteségét forintban kifejezve. Figyelembe veszi a zárás időpontját, illetve az arra a napra érvényes hivatalos MNB árfolyamot. Ez alapján könnyebben elkészíthetjük a devizapiaci és CFD ügyletek adóbevallását, részletek itt.
Adóbevallás szabályai ellenőrzött tőkepiaci ügylet esetén
A fentiek szerint tehát először meg kell állapítani, hogy alkalmazhatjuk-e az ellenőrzött tőkepiaci ügylet szabályait az adóbevallás során. Ha igen, akkor a nyereséges ügyleteket a veszteséges ügyletekkel szembe lehet állítani, a kapcsolódó díjak és jutalékok figyelembevételével. Az így keletkezett jövedelmet be kell vallani, és 15%-os személyi jövedelemadót kell fizetni utána. Az ellenőrzött tőkepiaci ügyletből származó jövedelmet szocho nem terheli.
További fontos információk a forex adózással kapcsolatban:
- Az adott adóévről szóló bevallásban az adott évben lezárt, realizált eredménnyel járó ügyleteket kell figyelembe venni. Adót fizetni és bevallást készíteni akkor is kell, ha a nyereséget nem utaltuk ki a brókercégtől.
- Ha az eredmény devizában képződik, akkor azt forintra kell átszámítani. Ennek alapja jellemzően a realizálás napján érvényes hivatalos MNB árfolyam, illetve a brókercég által kiállított részletes igazolás.
- Az ellenőrzött tőkepiaci ügyletekből származó nyereség és veszteség összevonható. Így ha például forex kereskedésből nyereségünk származott, de ugyanebben az évben tőzsdei ügyleteink veszteségesek voltak, akkor az ETÜ körbe tartozó tőzsdei veszteségek csökkenthetik az ellenőrzött tőkepiaci ügyletből származó jövedelmet.
Adózás, ha az ügylet nem minősül ellenőrzött tőkepiaci ügyletnek
Abban az esetben, ha a brókercégünk, befektetési szolgáltatónk vagy az adott ügylet alapján a forex vagy CFD kereskedésünk nem tartozik az ellenőrzött tőkepiaci ügylet hatálya alá, akkor külön meg kell vizsgálni, hogy a jövedelem milyen adózási kategóriába tartozik. Korábban gyakran használt leegyszerűsítés volt, hogy ilyenkor automatikusan az árfolyamnyereség szabályait kell alkalmazni, de ez nem minden forex vagy CFD ügyletnél állapítható meg ilyen egyértelműen.
A nem ETÜ ügyletek adózási megítélése függhet attól, hogy pontosan milyen termékről van szó, milyen szolgáltatón keresztül történt az ügylet, milyen elszámolási dokumentumok állnak rendelkezésre, és az ügylet milyen jogcímen eredményez jövedelmet. Ilyen esetben különösen indokolt könyvelő, adótanácsadó vagy a NAV állásfoglalásának kérése, mert a veszteségelszámolás, az adókulcs és az esetleges szocho-kötelezettség is eltérhet az ETÜ szabályaitól.
A lényeg tehát az, hogy ha az ügylet nem ETÜ, akkor nem alkalmazhatók automatikusan az ellenőrzött tőkepiaci ügyletek kedvező szabályai, így például az ETÜ-re vonatkozó adókiegyenlítés sem. A pontos adózási kezeléshez az adott ügylet részleteit kell megvizsgálni.
Adóbevallás elkészítése
A forex kereskedésből származó jövedelmet a személyi jövedelemadó bevallásban kell feltüntetni. A konkrét sorok és lapok évről évre változhatnak, ezért mindig az aktuális adóévre vonatkozó SZJA-bevallási nyomtatvány kitöltési útmutatóját kell ellenőrizni. Ellenőrzött tőkepiaci ügylet esetében az elkülönülten adózó jövedelmek között kell feltüntetni az ETÜ-ből származó jövedelmet vagy veszteséget.
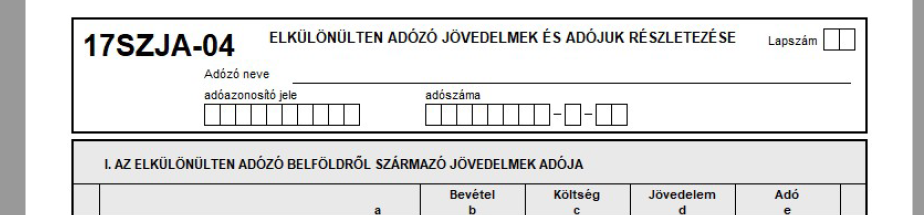
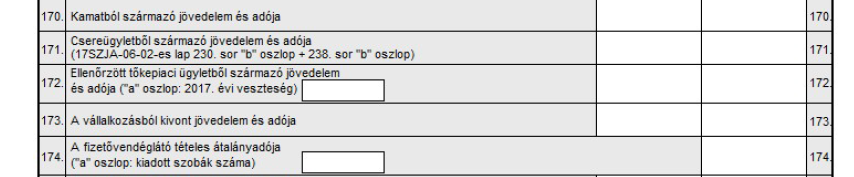
A korábbi bevallásokban az ellenőrzött tőkepiaci ügyletből származó jövedelem és adója külön sorban szerepelt. Az aktuális bevallásban mindig az adott évre vonatkozó sorszámokat kell használni. Ha veszteségünk volt a tárgyévben, akkor azt is célszerű feltüntetni, mert később csak a bevallott ETÜ-veszteség alapján lehet adókiegyenlítést érvényesíteni.
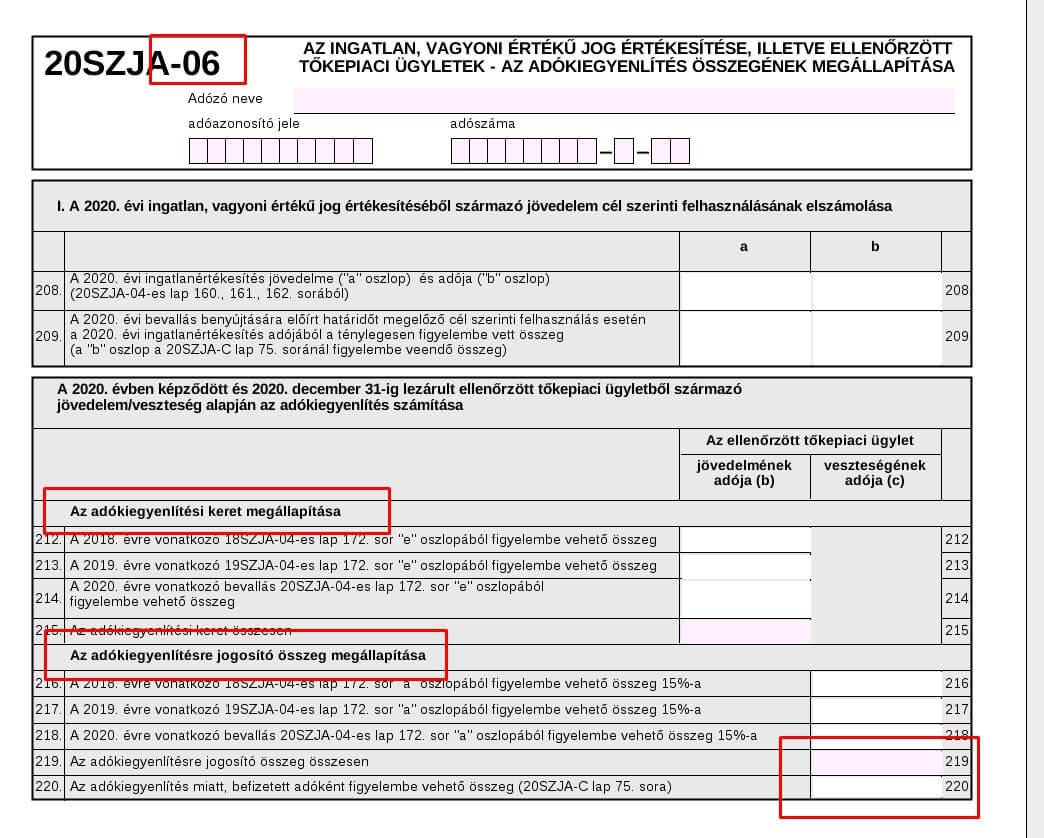
Adókiegyenlítésre is figyelj oda
Adókiegyenlítés lehetőségével akkor lehet élni, ha az adóévben vagy az adóévet megelőző két évben ellenőrzött tőkepiaci ügyletből veszteségünk keletkezett, és ezt az adott évi adóbevallásban feltüntettük. Ebben az esetben a korábbi ETÜ-veszteség adótartalma a későbbi ETÜ-nyereség adójával szemben érvényesíthető a törvényben meghatározott szabályok szerint.
Fontos, hogy csak olyan veszteséget lehet figyelembe venni, amelyet a korábbi évek bevallásában is feltüntettünk. Az aktuális SZJA-nyomtatvány sorai évről évre változhatnak, ezért mindig az adott évre vonatkozó kitöltési útmutató alapján kell eljárni.
Adóbevallás szignálszolgáltatás, számlamásolás, számlakezelés, robotfuttatás esetén?
Röviden kitérnék azokra az esetekre is, amikor nem saját magunk végezzük a kereskedést. Például szignálokat kötünk, számlamásolást használunk, robotot futtatunk, vagy számlakezelő szolgáltatását vesszük igénybe. Ilyen esetekben mindig azt kell vizsgálni, hogy a nyereség vagy veszteség milyen számlán képződik, kinek a nevén van a számla, és ki a befektetési szolgáltató.
Ha a számla a saját nevünkre szól, és a befektetési szolgáltató, valamint az ügylet megfelel az Szja tv. 67/A. § feltételeinek, akkor az ellenőrzött tőkepiaci ügylet szabályai alkalmazhatók lehetnek. Ha azonban a befektetett tőkét nem saját nevünkre szóló kereskedési számlára utaljuk, hanem egy számlakezelőhöz vagy más konstrukcióba, akkor az adózási megítélés már eltérhet. Ilyenkor nem elegendő azt nézni, hogy a szolgáltató valamilyen formában kereskedést végez, hanem azt is vizsgálni kell, hogy a magánszemély saját nevére szóló ügyletet kötött-e, rendelkezik-e megfelelő igazolással, és az ügylet ETÜ-nek minősül-e.
Forex számlakezelés esetén gyakori, hogy ezek a cégek offshore országokban működnek, vagy nem adnak megfelelő részletes igazolást. Ilyen esetben az ellenőrzött tőkepiaci ügylet szabályai sokszor nem alkalmazhatók, ezért az adózási kezelést külön kell megvizsgálni.
Adóbevallással, adózással kapcsolatos további témák:
- Tőzsdeadózás, tőzsdei nyereség, jövedelem utáni adóbevallás
- Befektetési alapok, befektetési jegyek adózása
- Állampapír adózás, adóbevallás, állampapír kamatadó
- Bitcoin adózás Magyarországon, kriptodeviza adózása
A közzétett információk tájékoztató jellegűek. Az adószabályok változhatnak, és a konkrét ügyletek adózási megítélése eltérhet, ezért az adóbevallás elkészítése előtt javasolt a NAV, könyvelő vagy adótanácsadó segítségét kérni.